スマホケとモバイル保険、結局どっちがいいの?
 ハル
守る台数と修理の回数で決まります。私はモバイル保険に入り、スマホケは公式の書面で確かめました。
月額だけ見ると差がはっきりしているのに、免責や上限まで読むと決めきれなくなりますよね。
この記事では、スマホケとモバイル保険の違いを解説します。
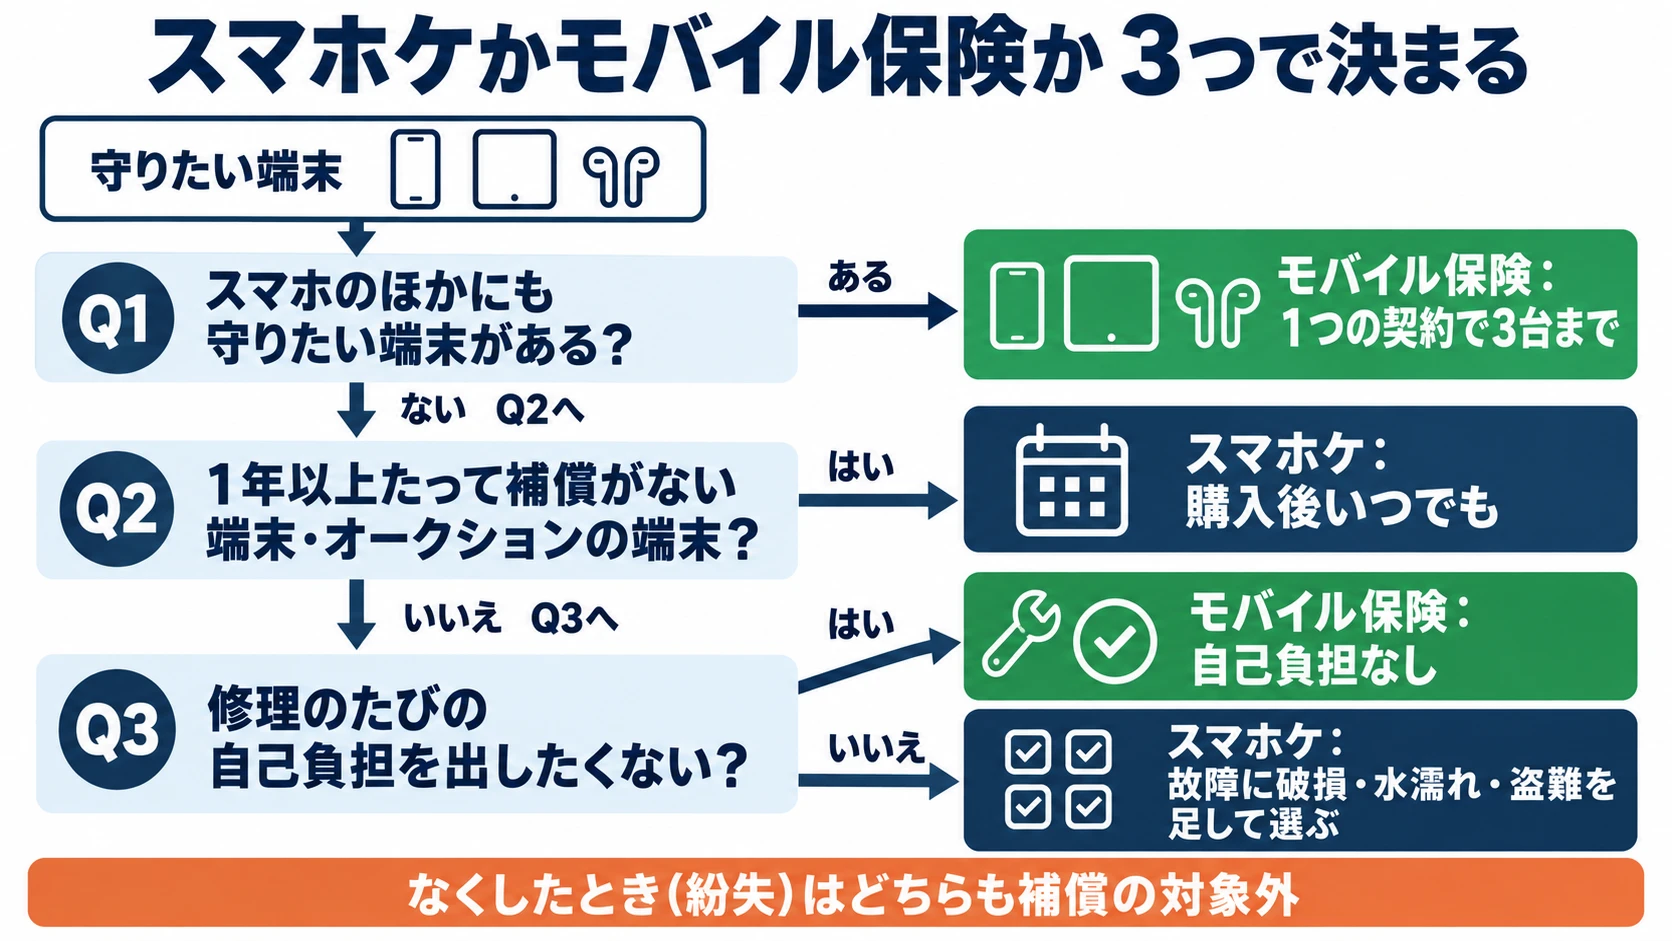
月額だけで決まらないのは、スマホケは画面割れや盗難のたびに免責金額(自己負担)がかかるからです。
モバイル保険は1つの契約で3台まで登録でき、修理のときの自己負担はありません。
| 項目 | スマホケ | モバイル保険 |
| 毎月の保険料 | 1台100〜400円(プランで変わる) | 700円(3台まで同じ額) |
|---|---|---|
| 守れる台数 | 1台ごとに1契約 | 1つの契約で3台まで |
| 修理のときの自己負担 | 破損・水濡れ・盗難は5,000円(故障はなし) | なし |
| 補償の上限 | 1台ごとに年間10万円まで | 3台あわせて年間15万円まで |
モバイル保険に入ったあとは、画面を割っても修理の領収書と写真をマイページから出せば、審査のうえ上限の範囲で修理代が補償の対象です。
タブレットやイヤホンを買い足したときも、3台までなら同じ契約に足すだけ。
2台以上をまとめて守りたい人には、モバイル保険が向いています。
\ 1つの契約で、スマホもタブレットも3台まで /
スマホケとモバイル保険どっちが合う?3問診断
運営者:ハル
MNP図鑑 管理人/中学生と小学生の子を持つ父親
mineo、IIJmio、LINEモバイル、OCN モバイル ONEなど、格安SIMとポケットWiFiを合わせて10社以上を実際に契約してきました。乗り換えるたびに、申し込み画面で適用された条件、開通までにかかった日数、解約のときに請求されたものを記録しています。今のメイン回線は楽天モバイルで、自分の2回線に加えて両親・妹・子ども2人の申し込みにも立ち会いました。
同じ楽天モバイルでも、どこから申し込んだかで受け取れるものが変わります。つまずくのはプラン選びより、申し込み方を外したときです。だからこのサイトでは、プランの中身と同じくらい「どう申し込むか」を扱っています。
料金や制度は楽天モバイル公式サイトのほか、総務省 携帯電話ポータルサイト、消費者庁、国民生活センターなどの一次情報で確認しています。紹介料の有無で評価を変えることはしません。
スマホケとモバイル保険はどっちがいい?比較すると台数と修理の回数で決まる
守りたい端末の台数と、1年に修理する回数の2つを当てはめると、どちらが合うかが決まります。
私は2026年10月にモバイル保険へ申し込み、スマホケは重要事項説明書(契約前に読む説明)とFAQで確かめました。
スマホケには加入していないので、スマホケの話はすべて公式の書面にもとづいています。
| 項目 | スマホケ | モバイル保険 |
| 引受会社 | 株式会社スマホケ(旧ワランティ少額短期保険) | さくら少額短期保険株式会社 |
|---|---|---|
| 毎月の保険料 | 1台100〜400円(プランA〜H) | 700円(3台まで同じ額) |
| 守れる台数 | 1台ごとに1契約 | 1つの契約で3台まで |
| 補償される事故 | 故障に破損・水濡れ・盗難を足して選ぶ | 外装破損・損壊・水濡れ全損・故障・盗難 |
| 修理のときの自己負担 | 破損・水濡れ・盗難は5,000円(故障はなし) | なし |
| 補償の上限 | 1台ごとに年間10万円まで | 3台あわせて年間15万円まで |
| 盗難・修理不能 | 購入金額から免責金額を引いた額(10万円まで) | 主端末37,500円・副端末11,250円まで |
| 受け取ったあと | 盗難・修理不能は契約が終了 | 年間の上限に達するまでは続く |
| 紛失・バッテリーの劣化 | 対象外 | 対象外 |
| 入れる時期 | 購入後いつでも | 新規取得から1年未満か有償の補償に加入中 |
| 中古・オークション品 | 対象 | オークション等の購入品は不可 |
| 請求 | 修理してからマイページで | 修理してからマイページで |
| 契約の決まり | 保護機構の対象外・クーリング・オフなし | 保護機構の対象外・クーリング・オフなし |
- 1台を絞って守る・1年以上で補償なしの端末はスマホケ
- 2台以上・修理のたびの自己負担を避けたい人はモバイル保険
- なくしたとき(紛失)はどちらも補償の対象外
どちらも少額短期保険(保険期間が短く、保険金額が小さい保険)の会社が引き受けていて、違いが出るのは補償の中身。
2台目を同じ契約に足せるモバイル保険は、スマホのほかにタブレットやイヤホンも持つ人に向いています。
3台で上限を分け合う仕組みの全体は、モバイル保険とはの記事で図にしました。
スマホケとモバイル保険を8つの違いで比較してみた
8つの項目に並べると、スマホケは事故を選んで月額を下げられ、モバイル保険は3台を自己負担なしで守れます。
比較① 毎月の保険料:事故を選んで安くできるのはスマホケ
保険を選ぶとき、最初に目が行くのは毎月の保険料。
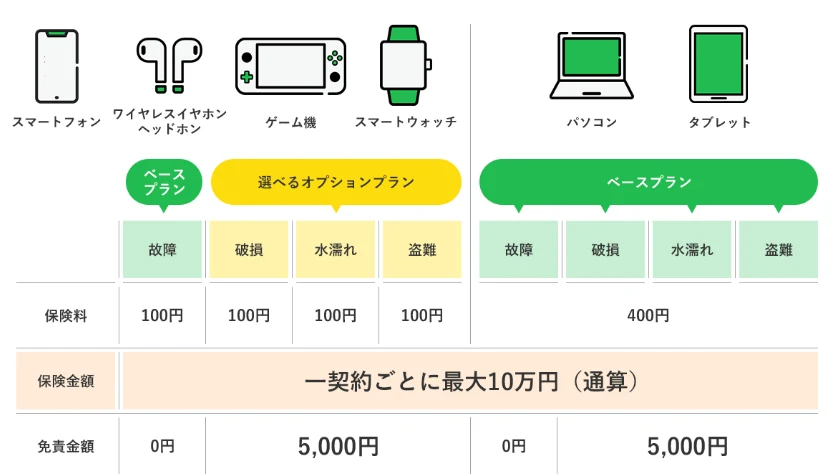
スマホケは、土台の「故障」に「破損」「水濡れ」「盗難」を1つずつ足して、8つのプラン(A〜H)から選ぶ仕組みです。
| プラン | 補償する事故 | 毎月の保険料 |
| A | 故障 | 100円 |
|---|---|---|
| B | 故障+水濡れ | 200円 |
| C | 故障+水濡れ+盗難 | 300円 |
| D | 故障+水濡れ+破損 | 300円 |
| E | 故障+水濡れ+盗難+破損 | 400円 |
| F | 故障+盗難 | 200円 |
| G | 故障+破損 | 200円 |
| H | 故障+盗難+破損 | 300円 |
画面割れに備えるには「破損」が入ったプランが必要で、故障だけのプランAでは画面割れは対象外。
一方でモバイル保険は保険料が1種類で、外装破損・損壊・水濡れ全損・故障・盗難を3台まで同じ月額で守る保険です。
スマホケは、補償する事故を選んで月額を低く抑えられる点に強みがあります。
毎月の保険料を1台ぶんだけ低くしたい人はスマホケ。画面割れも守りたい人は「破損」入りのプランを選びましょう。
比較② 守れる台数:1つの契約で3台まで入るのはモバイル保険
「スマホケは1台しか入れない」と書かれることがありますが、正しくは1台ごとに1つの契約です。
最初に1台をお申し込みいただき、契約成立後に発行されるマイページにログインし、「新しい保険の申込み」より対象製品とプランをご選択のうえ2台目以降をお申し込み下さい。
出典:スマホケ よくある質問
2台目以降は新しい契約として申し込むので、台数ぶんの保険料がかかります。
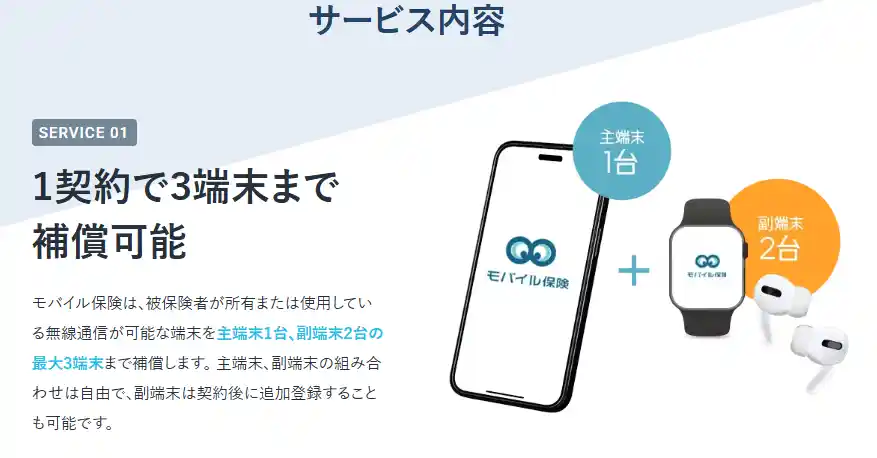
モバイル保険は主端末(契約の中心に登録する1台)と副端末(追加で登録できる2台まで)で、3台まで守れます。
1台だけで申し込んで、あとから副端末を足す使い方も可能。
モバイル保険は、スマホ・タブレット・イヤホンなど3台までを1つの契約で守りたい人に向いています。
スマホのほかにタブレットやイヤホンも守りたい人はモバイル保険。スマホケは、端末の数だけ契約と保険料が増える仕組みです。
比較③ 修理のたびの自己負担:免責金額がないのはモバイル保険
スマホケの自己負担って、どんなときにかかるの?
スマホケの免責金額は、重要事項説明書のプラン表と約款第4条で事故ごとに決まっています。
ハル画面割れ・水濡れ・盗難のときです。故障だけなら自己負担はかかりません。
故障のときは自己負担なしなのね。
| 事故の種類 | スマホケ | モバイル保険 |
| 故障 | 免責金額なし | 自己負担なし |
|---|---|---|
| 破損(画面割れなど) | 免責金額5,000円 | 自己負担なし |
| 水濡れ | 免責金額5,000円 | 自己負担なし |
| 盗難 | 免責金額5,000円 | 自己負担なし |
事故発生時の自己負担金額はありません。
出典:モバイル保険 公式サイト
免責という言葉にはもう1つ、入ってから補償が始まるまで待つ免責期間(待機期間)の意味もあります。
| 項目 | スマホケ | モバイル保険 |
| 補償が始まる日 | 申込完了日の翌日の午前0時 | 承諾されると申込日の翌日にさかのぼる |
|---|---|---|
| 免責期間(待機期間) | 公式の書面に記載が見当たらない | 主端末なし・副端末は追加登録の初回だけ30日 |
ただし、契約のときに主端末と一緒に登録した副端末には、この30日はかかりません。
画面割れが重なる年ほど、自己負担のないモバイル保険のほうが1年の合計を抑えやすくなります。
修理のたびの自己負担を出したくない人はモバイル保険。故障だけに備える人は、スマホケでも自己負担がかかりません。
それぞれの補償内容と申し込みの条件は、下のボタンから確認できます。
\ 修理のたびの自己負担なし /
\ 補償する事故を選んで組める /
比較④ 補償の上限:台ごとに持つスマホケと3台で分け合うモバイル保険
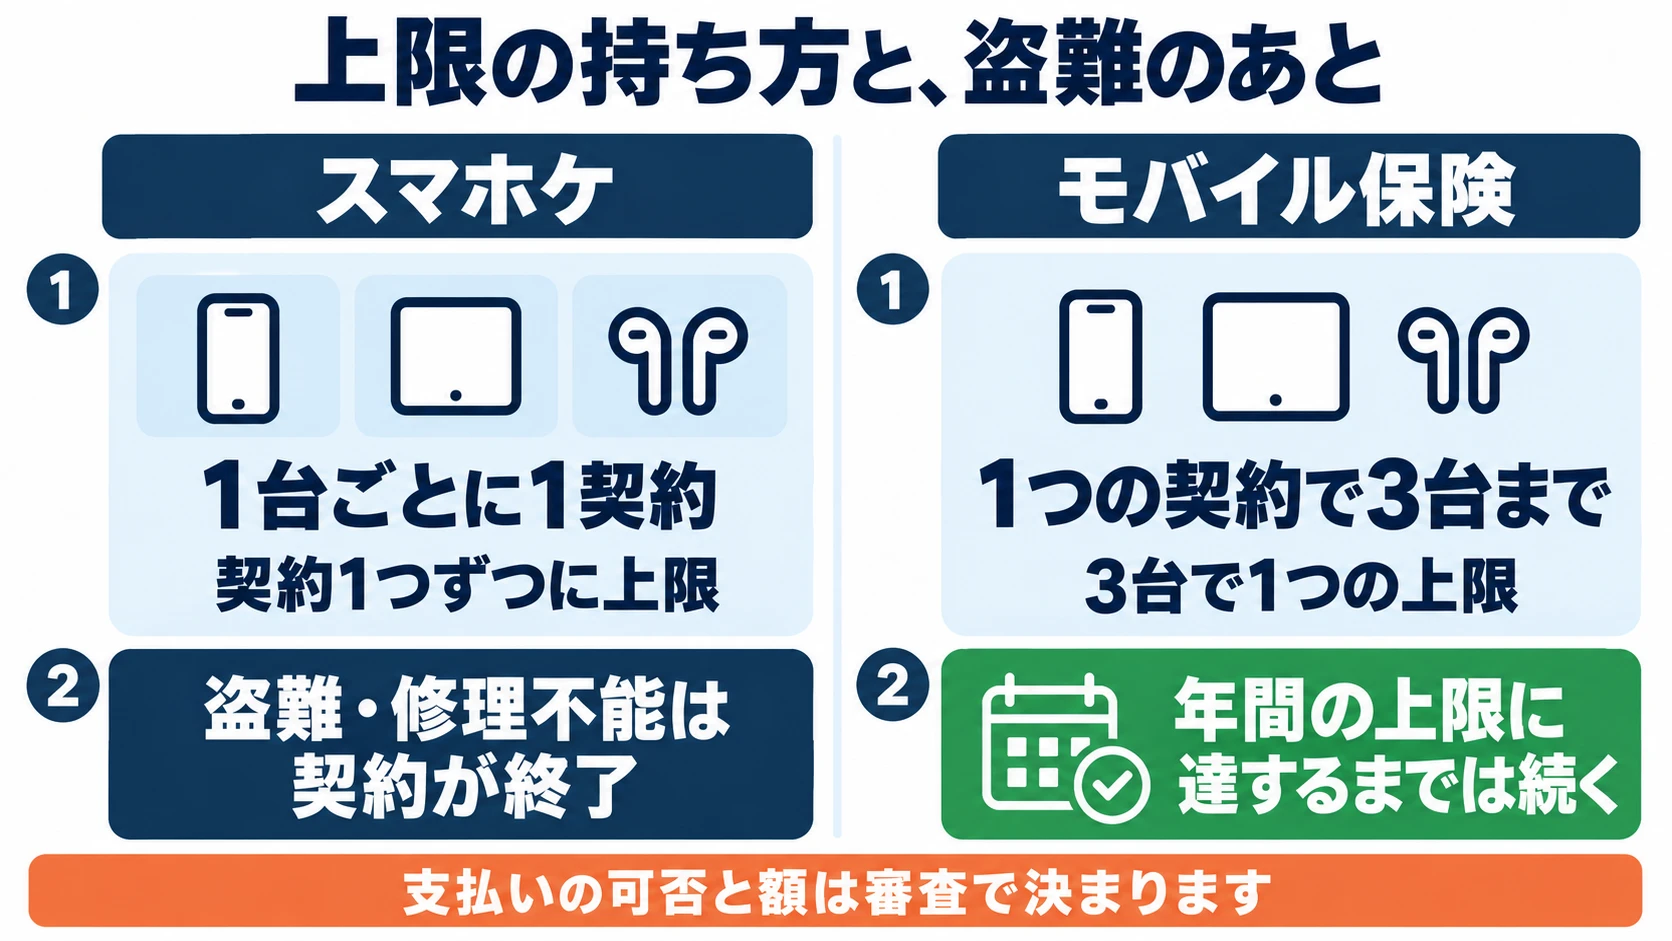
上限を「1台ごとに持つ」か「3台で分け合う」かで、守りの厚さが変わってきます。
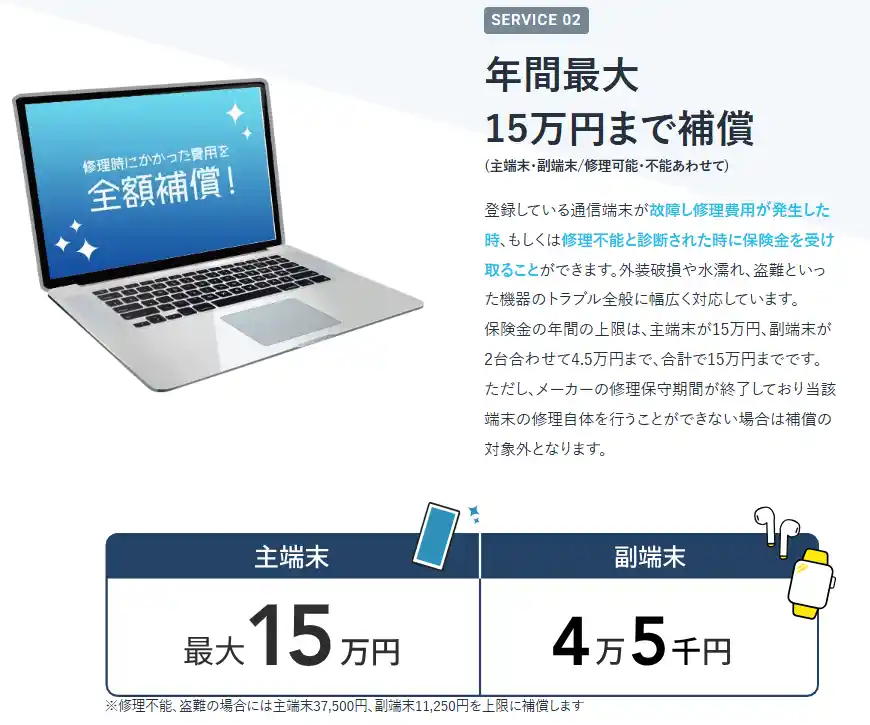
スマホケは保険金額が対象製品ごと、つまり契約1つずつに上限がある仕組み。
モバイル保険は3台で1つの上限を使い、主端末に多く払われると副端末の枠が減ります(約款第6条2項)。
| 項目 | スマホケ | モバイル保険 |
| 上限の持ち方 | 1台(1契約)ごとに年間10万円まで | 3台あわせて年間15万円まで |
|---|---|---|
| 1台目(主端末)の修理 | 年間10万円まで | 年間15万円まで |
| 2台目・3台目の修理 | それぞれ年間10万円まで | 副端末2台あわせて45,000円まで |
| 上限に達したとき | 契約が終了 | 補償が消え、契約の継続で戻る |
そのため1台あたりで見ると、2台目以降はスマホケの枠が厚く、高い主端末の修理はモバイル保険の枠が厚い計算。
iPhoneの本体交換と上限の関係は、モバイル保険はiPhone 17でも入れるかで機種ごとに並べています。
高い主端末の修理に備えたい人はモバイル保険、2台目以降も1台ずつ厚く守りたい人はスマホケ。どちらも、支払いの可否と額は審査で決まります。
比較⑤ 盗難と修理不能:受け取ると終わるスマホケと続くモバイル保険
盗まれたら、どっちのほうが多く出るの?
盗難と修理不能の保険金は、スマホケは購入金額、モバイル保険は端末ごとの枠で決まります。
ハル高い端末ならスマホケです。ただ保険金を受け取ると、スマホケの契約はそこで終わります。
受け取る額と、契約が続くかが逆なんだ。
| 項目 | スマホケ | モバイル保険 |
| 受け取れる額 | 購入金額から免責金額を引いた額(10万円まで) | 主端末37,500円・副端末11,250円まで |
|---|---|---|
| 受け取ったあと | 契約が終了 | 年間の上限に達するまでは続く |
| 計算の例:購入金額12万円の端末の盗難 | 10万円 | 37,500円 |
| 計算の例:購入金額42,500円の端末の盗難 | 37,500円 | 37,500円 |
補償対象端末の購入金額(上限:1保険期間通算10万円)。お支払いが決定した場合は、保険金支払の原因となった損害発生時にこの保険契約は終了します。
出典:スマホケ よくある質問
スマホケの盗難は、警察に盗難届を出して受理されたことが条件。
モバイル保険も、購入金額が枠より少ない端末はその購入金額までです。
そのかわり、受け取った保険金の合計が年間の上限に達するまで補償が続く決まり。
高い端末の盗難に備えたい人はスマホケ、受け取ったあとも同じ契約で守り続けたい人はモバイル保険。表の計算の例のとおり、購入金額が高い端末ほどスマホケの額が上回る計算。
スマホケは盗難のあと契約が終わるため、新しい端末は新しく申し込む形になります。
比較⑥ 対象外の事故:紛失とバッテリーの劣化はどちらも出ない
なくしたスマホとバッテリーの劣化は、スマホケにもモバイル保険にも頼れません。
| 項目 | スマホケ | モバイル保険 |
| 置き忘れ・紛失 | 対象外 | 対象外 |
|---|---|---|
| 経年劣化のバッテリー交換 | 対象外 | 対象外 |
| 日本国外で起きた事故 | 対象外 | 対象外 |
| 購入から1年以内のメーカーの瑕疵による故障 | 対象外 | 対象外 |
| 充電器・ケーブルなどの付属品 | 対象外 | 対象外 |
| データの復旧 | 対象外 | 対象外 |
メーカーの瑕疵(作りの不具合)による1年以内の故障は、どちらも保険金の対象外です。
スマホケの約款は、機能が落ちない外観だけの傷や汚れも支払わないと定めています。
盗難はどちらも対象なので、紛失と盗難を分けて覚えておくと迷いません。
なくしたときの備えが欲しい人は、どちらでもなく今の補償を残しましょう。理由と順番はなくしたときの備えが欲しい人は今の補償を残すに書きました。
比較⑦ 入れる端末と時期:あとから入れる幅が広いのはスマホケ
今使っているスマホに後から保険を付けたい人ほど、ここで答えが分かれます。
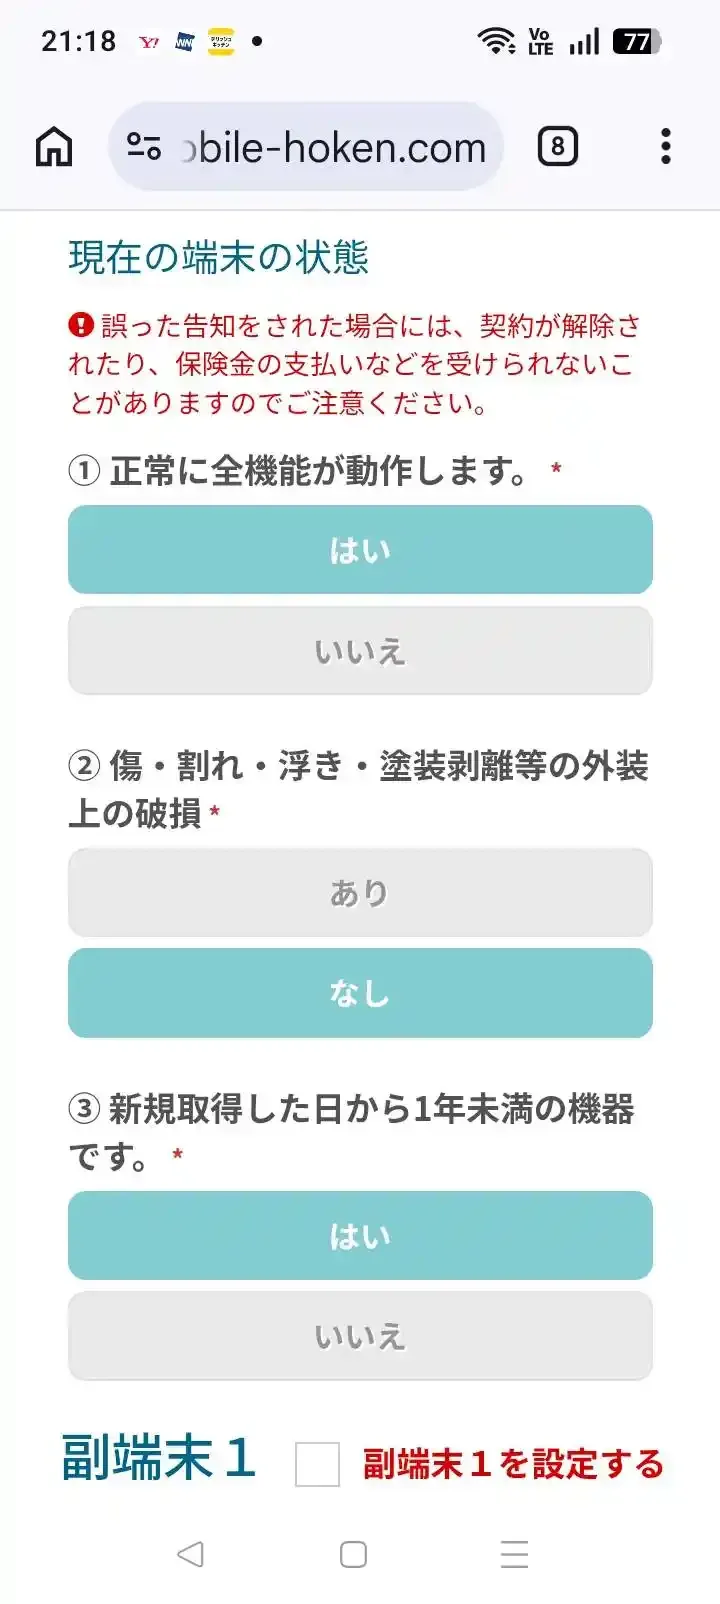
私がモバイル保険に申し込んだときも、端末の状態を3つの質問で聞かれ、「新規取得から1年未満」に答えました。
| 端末 | スマホケ | モバイル保険 |
| 購入から1年以上・補償なし | 申し込める | 登録できない |
|---|---|---|
| 購入から1年以上・有償の補償あり | 申し込める | 登録できる |
| 中古(販売店で購入) | 申し込める | 法人の店で3か月以上の保証つきなら可 |
| オークションで購入 | 申し込める | 登録できない |
| 家族が使う端末 | 家族が所有・使用なら可 | 被保険者が所有者か使用者なら可 |
| ワイヤレスイヤホン | 本体と充電ケースが修理の対象 | 登録できる(充電ケースは明記なし) |
| 技適マークのない端末 | 対象外 | 対象外 |
| 壊れている端末 | 申し込めない | 申し込めない |
モバイル保険の条件は、新規取得から1年未満か、AppleCare+など有償の補償サービスに入っている端末です。
一方でスマホケは購入後いつでも申し込めて、中古やオークションで買った端末も対象と案内しています。
どちらも申し込む時点で正常に動き、外観の破損がないことが条件で、壊れてからは入れません。
購入から1年以上たって補償に入っていない端末や、オークションで買った端末を守りたい人には、いつでも申し込めるスマホケ。買って1年未満の端末なら、どちらにも申し込めます。
技適マーク(日本で使ってよいと認められた機器の印)は、どちらも必要です。
1年以上たった端末の条件は、モバイル保険は1年以上でも入れるかにくわしく書きました。
販売店で買った中古の条件は、中古でもモバイル保険に入れるかで確かめられます。
比較⑧ 修理と請求:どちらも直してからマイページで請求する
壊したあとの流れは、どちらも「修理して代金を払い、マイページで請求する」順番です。
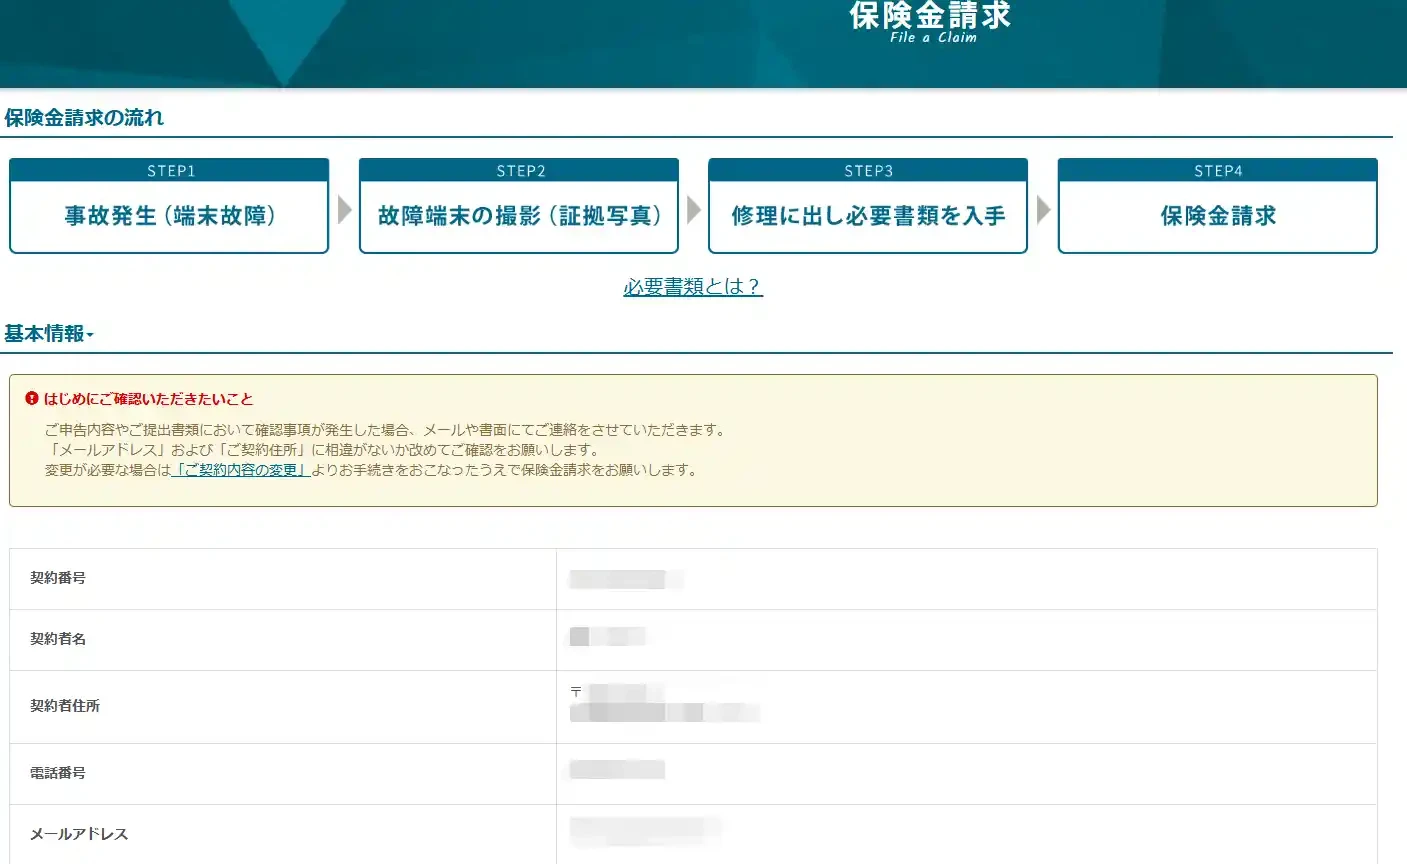
私のマイページの保険金請求の画面にも、この4ステップが出ています。
ただ、まだ請求はしていないため、書けるのは画面に出ている流れまで。
| 項目 | スマホケ | モバイル保険 |
| 修理先 | メーカー・正規店・キャリアショップ | メーカー・正規代理店・キャリアショップ |
|---|---|---|
| 修理代 | 先に自分で払う | 先に自分で払う |
| 請求の方法 | マイページのみ(電話・メールは不可) | マイページから |
| 出すもの | 事故内容・修理明細書・写真・領収書・振込先 | 写真・修理報告書・領収書 |
| 支払いの目安 | 審査完了日の翌営業日に送金 | 書類到着の翌日から3営業日以内 |
| 受け取り | 口座かau PAY | 指定の口座 |
| 請求の期限 | 事故の翌日から3年で時効 | 支払事由の発生から3年で時効 |
モバイル保険にはキャッシュレスリペア(提携店で立て替えずに直せる仕組み)もあり、外装破損の修理に限るなど条件つき。
修理先はどちらも正規店を案内していて、この点は横並び。
請求の手間でどちらかに決める必要は、ほぼありません。どちらも修理の領収書と写真をそろえて、マイページから出します。
スマホケとモバイル保険の1年の合計をプランと修理の回数で比較
安いほうに入ったつもりでも、修理のたびの免責金額まで足すと、1年の合計は修理の回数で入れ替わります。
| 1年の合計(1台) | モバイル保険 | スマホケ プランG | スマホケ プランE | スマホケ プランA |
| 画面割れの修理0回 | 8,400円 | 2,400円 | 4,800円 | 1,200円 |
|---|---|---|---|---|
| 画面割れの修理1回 | 8,400円 | 7,400円 | 9,800円 | 対象外 |
| 画面割れの修理2回 | 8,400円 | 12,400円 | 14,800円 | 対象外 |
修理0回ならスマホケはどのプランでも1年の合計が低い
1年に1回も修理しなかった場合、スマホケはどのプランでもモバイル保険より1年の合計が低くなります。
ただしプランAは故障だけの補償で、画面割れは補償の対象外です。
安さだけでプランAを選ぶと、画面を割ったときに保険金が出ません。
壊す心配があまりない1台だけの人は、スマホケのほうが1年の負担は軽くなります。画面割れにも備えたい人は、「破損」入りのプランから選びましょう。
画面割れに絞ったプランGは修理1回までスマホケが下回る
故障と破損だけを守るプランGは、画面割れの修理が1年に1回までならスマホケの合計が下回ります。
修理が2回になると、自己負担のないモバイル保険が下回る計算。
画面割れが年1回までに収まりそうな人は、プランGのスマホケ。落としやすく修理が重なりそうな人には、モバイル保険が向いています。
プランGは水濡れと盗難を守らないので、水回りで使うことが多い人は水濡れ入りのプランも見ておきましょう。
全部入りのプランEは修理1回でモバイル保険が下回る
破損・水濡れ・盗難まで入れたプランEは、画面割れの修理が1年に1回あるだけでモバイル保険の合計を上回ります。
全部入りどうしで比べると、スマホケが低いのは修理しなかった年だけ。
全部入りの補償を考えている人は、モバイル保険から検討すると話が早いです。外装破損・水濡れ全損・故障・盗難を、1つの保険料でまとめて守れます。
2台・3台にすると全部入りかどうかで答えが変わる
スマホケは1台ごとの契約なので、台数が増えると保険料も台数ぶん増えます。
| 毎月の保険料 | モバイル保険 | スマホケ プランE | スマホケ プランG |
| 1台 | 700円 | 400円 | 200円 |
|---|---|---|---|
| 2台 | 700円 | 800円 | 400円 |
| 3台 | 700円 | 1,200円 | 600円 |
全部入りのプランEは2台でモバイル保険の月額を上回り、プランGは3台でも下回ります。
ただしスマホケは、どの台でも破損・水濡れ・盗難のたびに免責金額がかかる点は変わりません。
タブレットやイヤホンもまとめて守りたい人には、3台まで月額が変わらないモバイル保険が向いています。
スマホケとモバイル保険で同じところ:どちらも少額短期保険
保険の仕組みの土台は同じで、違うのは補償の中身だけです。
どちらも保護機構の対象外でクーリング・オフもない
スマホケもモバイル保険も、少額短期保険を扱う会社が引き受ける保険です。
少額短期保険業者は財務局の登録を受けて営業していて、保険期間は損害保険で2年までと決まっています。
(注)少額短期保険業者その他の保険会社以外の者は、保険契約者保護機構制度の対象ではありません。
損害保険契約者保護機構(保険会社が破綻したときに契約者を守る仕組み)の対象外という点は、2つとも同じ。
クーリング・オフ(申し込み後の一定期間なら無条件で取り消せる制度)も、どちらも対象外です。
少額短期保険の苦情や相談は、指定紛争解決機関の日本少額短期保険協会が受け付けています。
この2つの決まりは、スマホケとモバイル保険で差がありません。選ぶ理由は、台数・自己負担・入れる端末といった補償の中身で決めましょう。
スマホケの運営会社は株式会社スマホケに社名が変わった
スマホケを引き受けるワランティ少額短期保険株式会社は、2026年9月28日に株式会社スマホケへ社名を変えました。
補償の内容や契約期間は変わらず、旧社名の書類もそのまま有効と案内されています。
| 項目 | 内容 |
| 新しい社名 | 株式会社スマホケ(Sumahoke Inc.) |
|---|---|
| 旧社名 | ワランティ少額短期保険株式会社 |
| 社名を変えた日 | 2026年9月28日 |
| 登録 | 関東財務局長(少額短期保険)第104号 |
| 契約への影響 | 補償の内容・契約期間・請求先は変更なし |
運営サイトの一部には旧社名の表記が残っていますが、どちらの名前を見ても同じ会社です。
モバイル保険の引受会社は、さくら少額短期保険株式会社。
購入金額がごくわずかなスマホは盗難や修理不能で受け取れる額が小さい
割引で安く買ったスマホでも、入る意味はある?
盗難と修理不能の保険金は、どちらも購入金額を超えて出ることはありません。
ハル修理への備えとしては意味があります。私のOPPO A5 5Gも割引で買い、購入金額はごくわずかでした。
入る意味は修理のためなのね。
「盗難」の場合は、免責金額が5,000円となるため、保険金は0円となります。
出典:スマホケ よくある質問
スマホケの公式FAQが挙げる例では、購入金額がごくわずかな端末の修理不能や盗難は、保険金がほとんど出ません。
一方で修理できる壊れ方なら、購入金額に関係なく上限の範囲で修理代が補償の対象です。
| 壊れ方 | スマホケ | モバイル保険 |
| 修理できる | 購入金額に関係なく上限まで | 購入金額に関係なく上限まで |
|---|---|---|
| 修理不能・盗難 | 購入金額から免責金額を引いた額まで | 購入金額か端末ごとの枠の小さいほうまで |
私が主端末に登録したOPPO A5 5Gも、楽天モバイルで割引を使って買った端末です。
楽天モバイルの端末保証と比べたい人には、楽天モバイルの保証は必要かの記事に2つの決め手をまとめました。
割引で買った端末にも保険を付けたい人は、ほかの端末と一緒にモバイル保険へ登録すると、3台まで保険料が変わりません。
同じスマホを両方に入れても二重には受け取れない
スマホケの重要事項説明書では、ほかの保険から支払われた分は保険金から差し引かれる決まり。
モバイル保険の重要事項説明書にある、補償の重複の注意書きがこちら。
被保険者が当社以外の補償内容が同様の保険契約に加入されている場合には、補償範囲が重複することがあり、重複した範囲において保険金が減額されるもしくは受け取れない場合があります。
モバイル保険は、同じ端末を複数の契約で補償することもできません。
役割を分けたい人は、スマホはモバイル保険、別の1台はスマホケのように入れる端末を分けるほうが筋が通ります。
同じスマホを両方に入れても、受け取れる額は増えません。どちらか一方に決めて、もう一方の保険料はほかの端末の補償に回しましょう。
途中でやめたときの解約返戻金はどちらもない
どちらも解約返戻金(やめたときに戻るお金)はありません。
| 項目 | スマホケ | モバイル保険 |
| 解約返戻金 | なし | なし |
|---|---|---|
| 保険期間 | 1年・申し出がなければ自動で継続 | 1年・申し出がなければ自動で継続 |
| 途中のプラン変更 | できない(解約して入り直し・再審査) | プランは1種類 |
| 保険料・保険金の見直し | 保険期間中や継続時に変わることがある | 保険期間中や継続時に変わることがある |
スマホケはマイページからいつでも解約できますが、解約した日に保険期間が終わり、日割りの返金はありません。
解約のタイミングによっては、返ってくるお金もあります。スマホケはFAQで返金が発生する場合があると案内していて、モバイル保険は解約した月より先の分まで払っていた保険料が戻る決まりです。
プランを替えたいときも、いったん解約して新しく申し込み、審査を受け直す決まり。
最初のプラン選びで画面割れや水濡れまで守るかを決めておくと、あとで入り直さずに済みます。
比較して分かったスマホケが合う人とモバイル保険が合う人
どちらが合うかは、守る台数・修理の回数・端末の買い方の3つで決まります。
- 守りたい端末の台数
- 1年に何回くらい修理しそうか
- 端末を買ってからの年数と買い方
この3つに当てはめると、スマホケが合う人とモバイル保険が合う人、どちらにも合わない人に分かれます。
1台を画面割れや故障に絞って守りたい人はスマホケ
スマホ1台を、画面割れや故障に絞って守りたい人にはスマホケ。
プランGのように故障と破損に絞れば、1年の保険料を低く抑えられます。
弱点は、画面割れのたびに免責金額(自己負担)がかかること。
修理が年1回までに収まりそうな人は、プランGのスマホケで十分です。2回以上壊しそうな人は、プランGの1年の合計を見てから決めましょう。
1台を必要な補償だけで守りたい人には、スマホケが向いています。
\ 1台ずつ、必要な補償だけ /
1年以上たって補償がないスマホやフリマの端末はスマホケ
購入から1年以上たって有償の補償に入っていない端末は、モバイル保険に登録できない端末です。
家族・知人・オークションなどから買った端末やもらった端末も、モバイル保険の対象外。
この端末に保険を付けたい人は、モバイル保険を選ばなくて大丈夫です。
スマホケは、購入後いつでも申し込めて、中古やオークションで買った端末も対象と案内しています。フリマアプリで買った端末は公式が名前を出していないので、申し込む前にスマホケへ確かめましょう。
1年以上たっていても、AppleCare+などの補償が今も使える人はモバイル保険の1年以上の条件に当てはまります。
スマホもタブレットもイヤホンも守りたい人はモバイル保険
スマホのほかにタブレットやワイヤレスイヤホンも持っている人には、モバイル保険が向いています。
1つの契約で主端末1台と副端末2台の3台まで登録でき、保険料は台数で変わりません。
副端末2台は合計の上限が小さいので、値段の高い端末を主端末に登録しましょう。
登録できる機器の条件は、モバイル保険の対象端末にまとめています。スマホケも対象製品は幅広い一方、1台ごとに契約と保険料がかかる仕組み。
修理のたびの自己負担を出したくない人もモバイル保険
修理のたびの自己負担を出したくない人には、免責金額のないモバイル保険が向いています。
上限の範囲なら何度でも補償の対象で、画面割れが2回、3回と続いた年でも自己負担は増えません。
加入した人の声や気になる点は、モバイル保険の評判の記事で補償の条件と合わせて整理しました。
修理代はいったん自分で払い、あとから請求する仕組みです。手元で立て替えられるかは、申し込む前に考えておきましょう。
機種変更が多い人もモバイル保険:前のスマホを副端末に回せる
機種変更したら、前のスマホの補償はどうなる?
モバイル保険はマイページで登録端末を変えられ、主端末を副端末へ移すこともできます。
ハルモバイル保険なら副端末に移して続けられます。スマホケは、前のスマホに新しい契約が必要です。
同じ契約で前のスマホも守れるんだ。
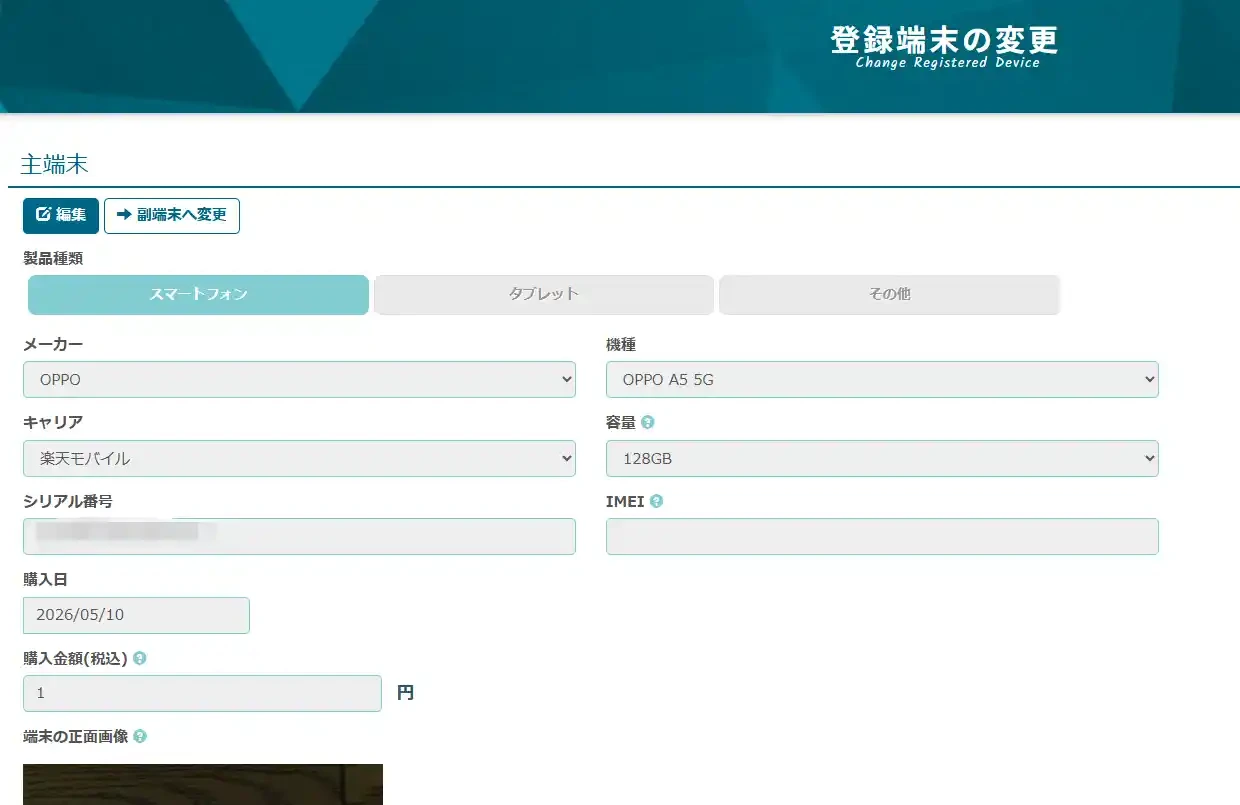
私のマイページの登録端末の変更画面にも、「副端末へ変更」のボタンがありました。
スマホケは機種変更のとき「保険の変更」で新しい端末に切り替え、前の端末も守りたいときは新しい契約を足します。
製品の種類は変えられないので、スマホからタブレットへの切り替えもスマホケでは新しい契約です。
なくしたときの備えが欲しい人は今の補償を残す
スマホをなくしたときの備えが欲しい人には、スマホケもモバイル保険も合いません。
紛失はどちらも対象外なので、紛失に対応している携帯会社の補償やAppleCare+などを残しておきましょう。
購入から1年以上の端末を今の補償から切り替える人は、順番を間違えないようにします。
- 今の補償に入ったまま、モバイル保険に申し込む
- 契約成立の連絡が届いたのを確かめる
- 今の補償を解約する
AppleCare+との違いは、モバイル保険とアップルケアの比較で8つの項目に分けて並べました。
ドコモの補償から替える人は、ドコモのスマホ保険とモバイル保険で紛失の扱いを確かめられます。
迷ったらモバイル保険:あとから2台目を足せて自己負担もない
迷ったら、あとから2台目を同じ契約に足せて、修理のたびの自己負担もないモバイル保険。
迷った人にモバイル保険をすすめる理由は、次の3つです。
- 修理のたびの自己負担がない
- あとから2台目・3台目を同じ契約に足せる
- 機種を替えても、前のスマホを副端末に回せる
申し込みの準備はモバイル保険の入り方に、審査の日数はモバイル保険の審査は何日かにまとめました。
審査で承諾されると数日後に「契約成立のお知らせ」が届き、補償は申し込んだ翌日にさかのぼって始まっています。
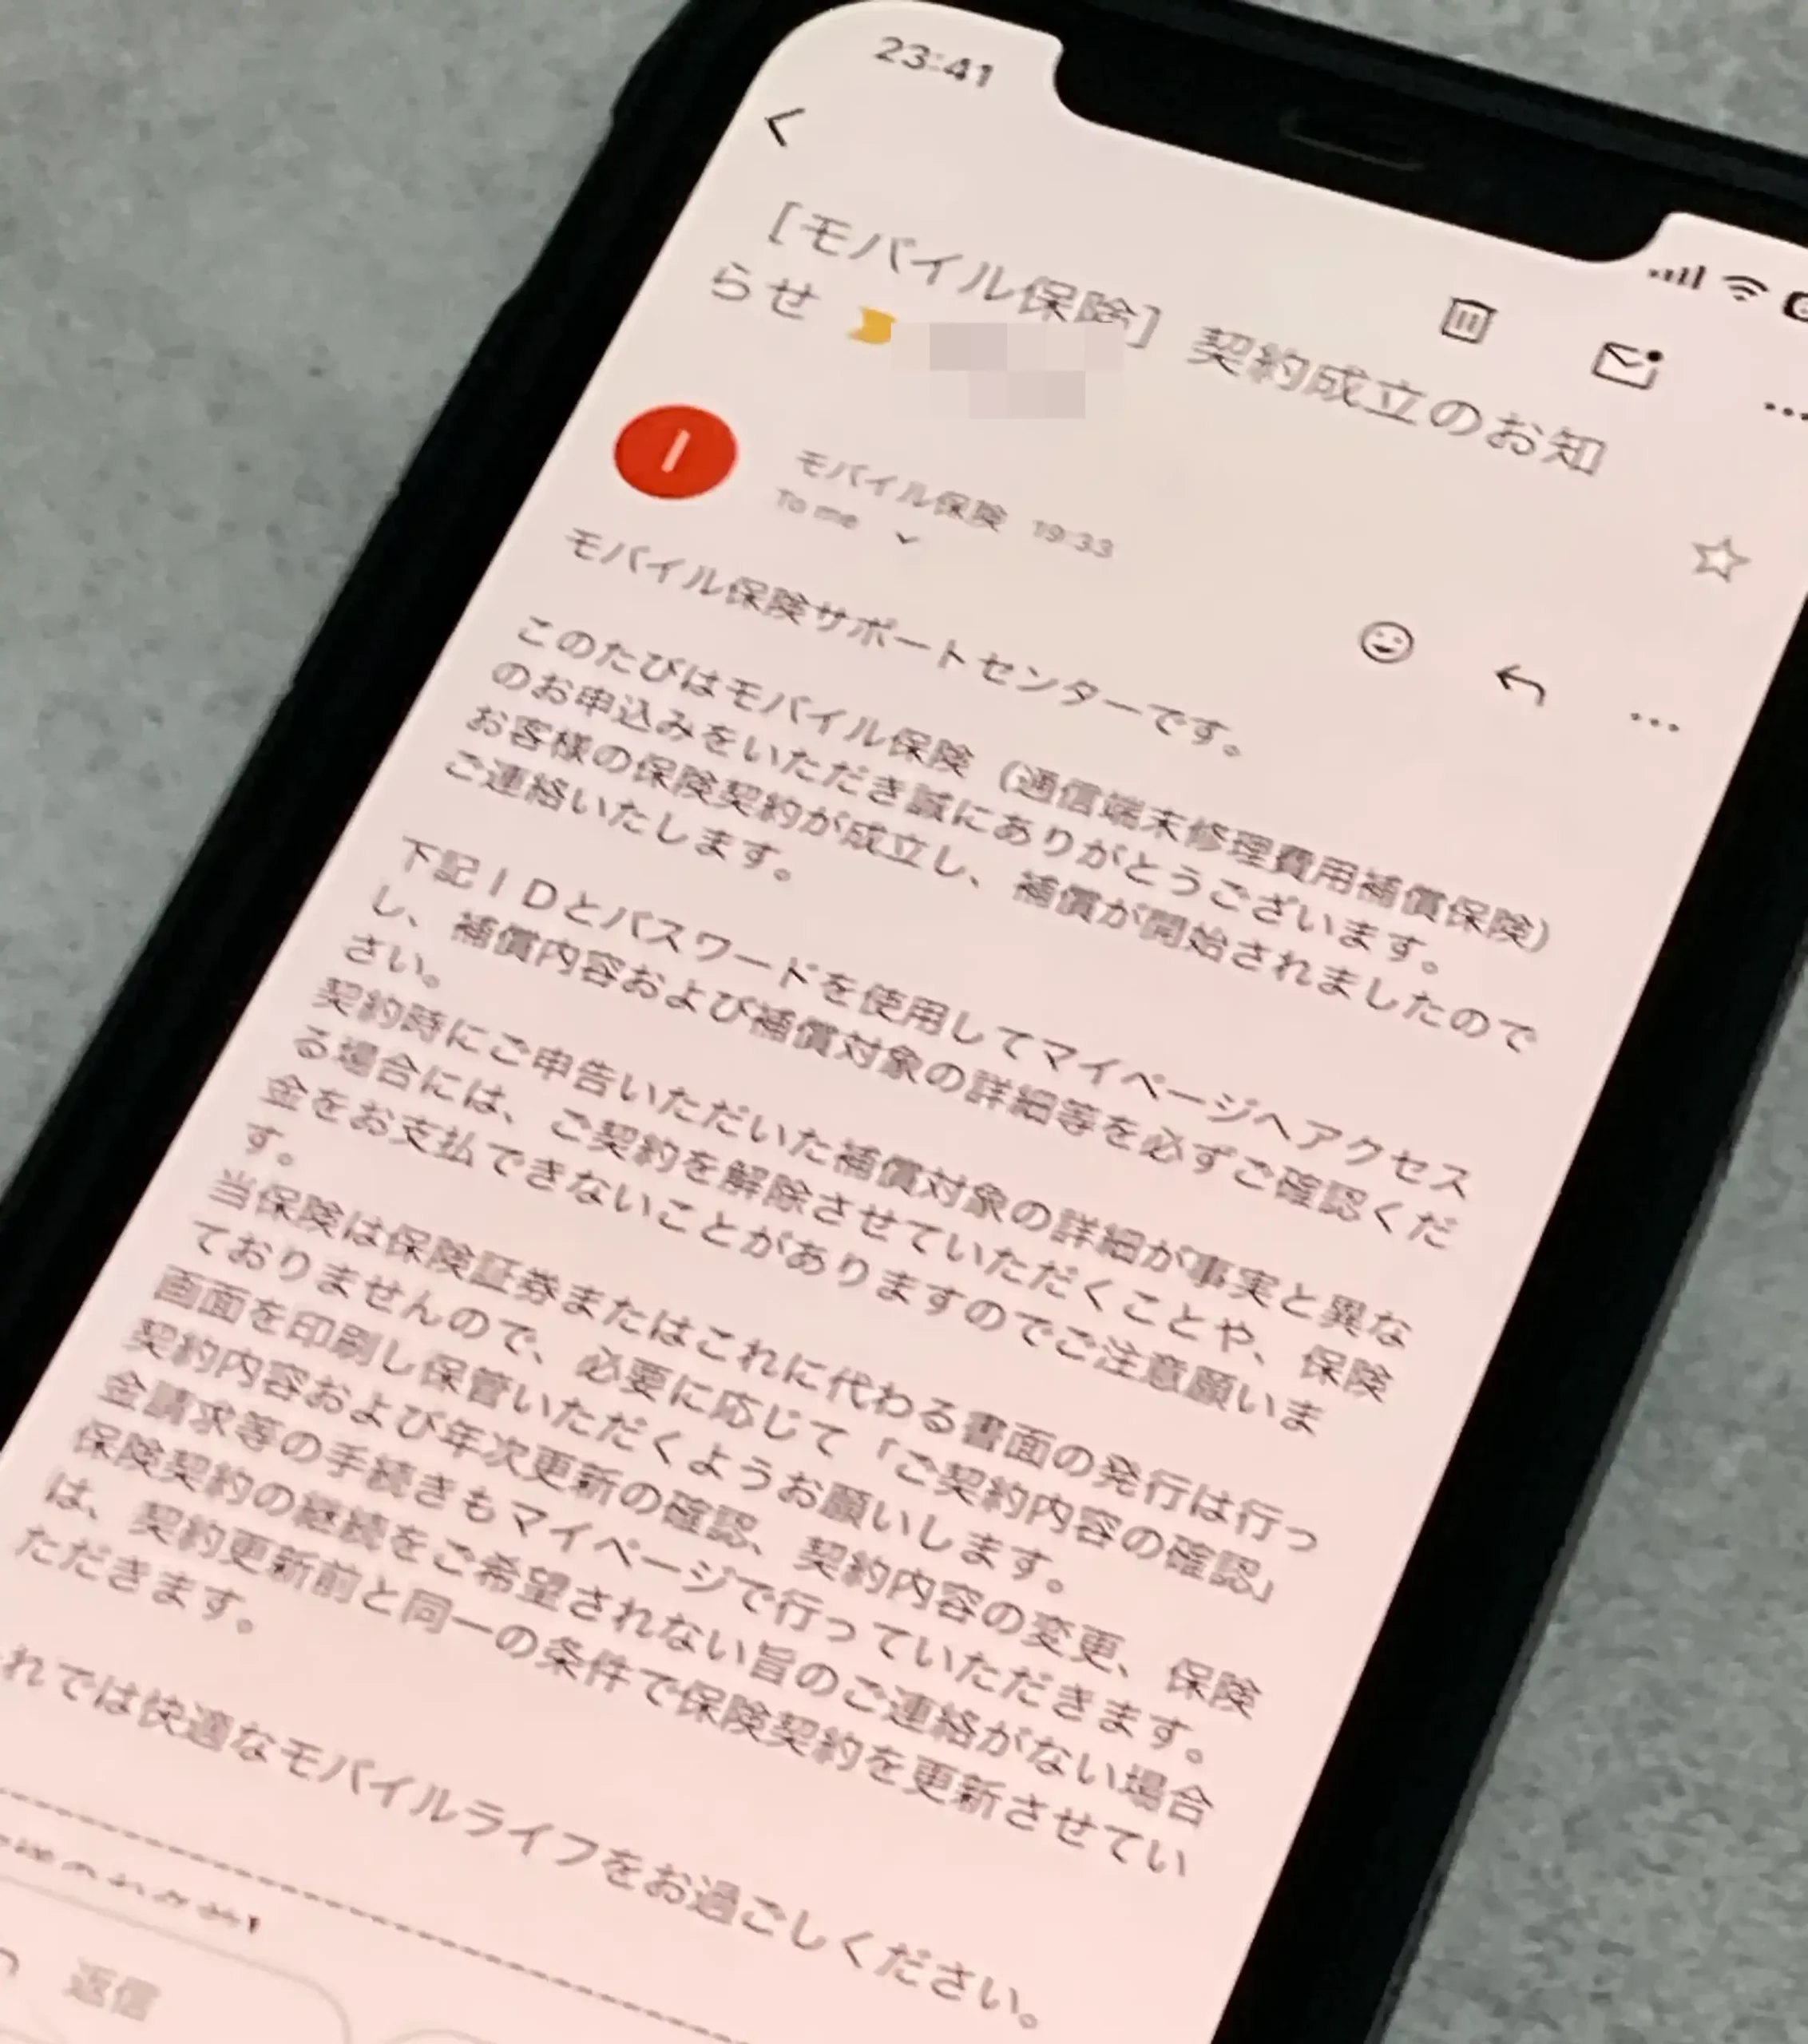
私も金曜の夜に申し込み、月曜の夜にこのメールが届いて、補償開始日は申し込みの翌日になっていました。
そこからは、画面を割っても修理の領収書と写真をそろえ、マイページから請求するだけ。支払いの可否と額は、上限の範囲で審査しだい。
迷ったまま決めきれない人には、モバイル保険が向いています。
\ 承諾されれば、申し込んだ翌日から補償 /
スマホケとモバイル保険の比較でよくある質問
スマホケとモバイル保険で迷いやすい点を、10問にまとめました。
スマホケは2台目も入れる?
入れます。1台ごとに1つの契約なので、2台目は契約成立後のマイページから新しく申し込む形。手順は比較② 守れる台数:1つの契約で3台まで入るのはモバイル保険にまとめました。
スマホケの自己負担はどんな事故でかかる?
破損・水濡れ・盗難のときにかかります。故障だけのときは、免責金額がありません。事故ごとの表は比較③ 修理のたびの自己負担:免責金額がないのはモバイル保険にあります。
スマホケとモバイル保険に免責期間(待機期間)はある?
スマホケは公式の書面に待機期間の記載が見当たらず、補償は申込完了日の翌日の午前0時から。モバイル保険は、追加登録した副端末だけ初回に30日の待機があります。違いは比較③ 修理のたびの自己負担:免責金額がないのはモバイル保険の表で並べました。
スマホをなくしたらどちらで補償される?
どちらも紛失は対象外です。盗難は両方とも対象で、スマホケは警察への盗難届が受理されることが条件。紛失への備えはなくしたときの備えが欲しい人は今の補償を残すに書きました。
バッテリーの交換はどちらかで補償される?
経年劣化や消耗によるバッテリー交換は、どちらも対象外です。電池パックや充電器などの付属品も、補償に入りません。ほかの対象外は比較⑥ 対象外の事故:紛失とバッテリーの劣化はどちらも出ないにまとめました。
購入から1年以上たったスマホはどちらに入れる?
スマホケは購入後いつでも申し込めます。モバイル保険は、AppleCare+や携帯会社などの有償の補償に入っていることが条件。条件の表は比較⑦ 入れる端末と時期:あとから入れる幅が広いのはスマホケにあります。
メルカリやオークションで買ったスマホはどちらに入れる?
スマホケは、中古やオークションで買った端末も対象と案内しています。モバイル保険は、オークション等からの購入品を登録できません。フリマアプリの端末の扱いは1年以上たって補償がないスマホやフリマの端末はスマホケで書きました。
楽天モバイルで買ったスマホでもどちらにも入れる?
どちらも、公式の案内で楽天モバイルなど格安SIMの端末を対象にしています。私も楽天モバイルで買ったOPPO A5 5Gを、モバイル保険に登録しました。購入金額と保険金の関係は購入金額がごくわずかなスマホは盗難や修理不能で受け取れる額が小さいで書きました。
機種変更したらスマホケとモバイル保険はどうなる?
スマホケは、同じ種類の端末に限って「保険の変更」で切り替える仕組み。モバイル保険はマイページで登録端末を変え、前のスマホを副端末に回すこともできます。違いは機種変更が多い人もモバイル保険:前のスマホを副端末に回せるに書きました。
スマホケとモバイル保険の両方に入ってもいい?
同じスマホを両方に入れても、重なる損害の保険金を二重には受け取れません。役割を分けたい人は、別の端末をそれぞれに入れましょう。理由は同じスマホを両方に入れても二重には受け取れないで書きました。
まとめ:スマホケとモバイル保険の比較は台数と修理の回数で決めよう
2台以上を自己負担なしで守りたい人はモバイル保険、1台を絞って守る人や1年以上で補償のない端末はスマホケ。
| 決め手 | スマホケ | モバイル保険 |
| 毎月の保険料 | 1台100〜400円 | 700円(3台まで) |
|---|---|---|
| 守れる台数 | 1台ごとに1契約 | 1つの契約で3台まで |
| 修理のときの自己負担 | 破損・水濡れ・盗難は5,000円 | なし |
| 盗難・修理不能のあと | 契約が終了 | 年間の上限に達するまでは続く |
| 入れる時期 | 購入後いつでも | 1年未満か有償の補償に加入中 |
台数と修理の回数で決めればいいのね。
ハルはい、その2つで決まります。迷ったら、あとから台数を足せるモバイル保険からで大丈夫です。
月額と免責金額の数字を行ったり来たりしていた人も、台数と修理の回数を当てはめれば答えは1つに決まります。
モバイル保険を選んだあとは、画面を割っても修理の領収書と写真を出せば審査のうえ上限の範囲で補償の対象になり、端末が増えても同じ契約に足すだけです。
修理のたびの自己負担を出したくない人には、モバイル保険が向いています。
\ 端末が増えても、同じ契約に足すだけ /