モバイル保険とマイシュアランス、どっちがいいの?
 ハル
なくしたときまで備えたいかで分かれます。紛失ならマイシュアランス、台数ならモバイル保険です。
どちらも月額で入れるスマホ保険なのに、上限の数え方も加入の条件も書き方が違って比べにくいですよね。
この記事では、モバイル保険とマイシュアランスの違いと選び方を解説します。
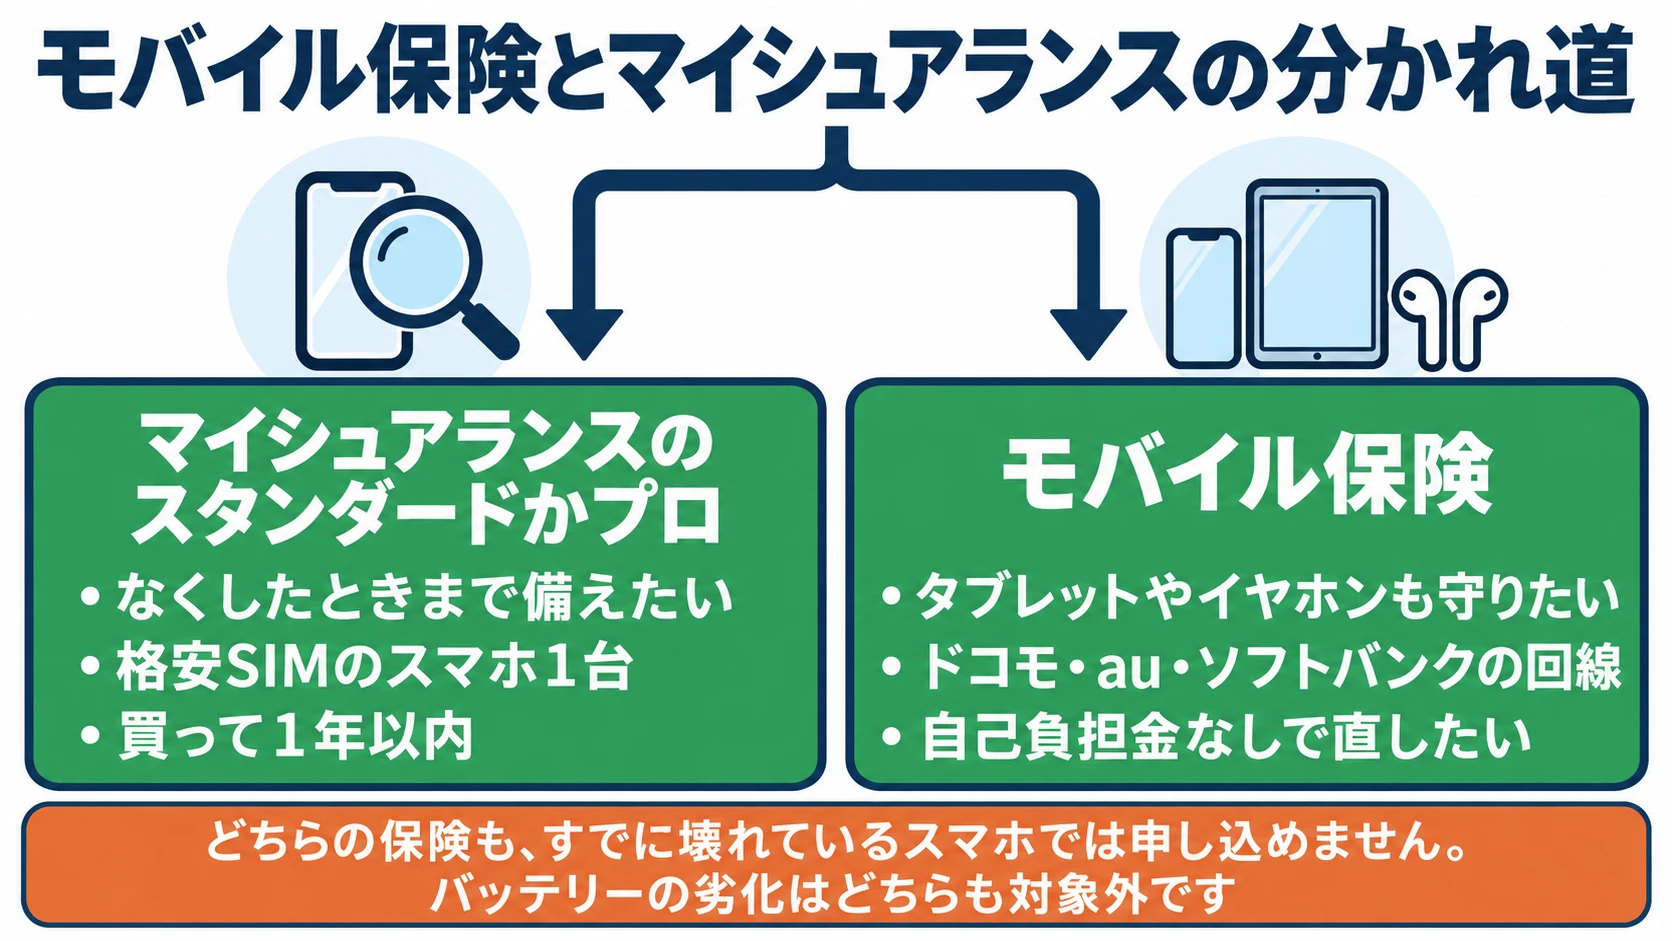
| 項目 | モバイル保険 | マイシュアランス |
| 守れる台数 | 1つの契約で3台まで | スマホ1台に1契約 |
|---|---|---|
| 紛失 | 対象外(盗難は対象) | スタンダードとプロは対象 |
| 入れる回線 | 制限なし | 直販は格安SIM専用 |
| 自己負担 | なし | プロ0円・ほかは3,000円 |
どちらの保険も、すでに壊れているスマホでは申し込めません。
審査で承諾されれば、モバイル保険の補償は申し込んだ翌日にさかのぼって始まる仕組みです。
スマホ以外もまとめて守りたい人には、モバイル保険が向いています。
\ スマホ・タブレット・イヤホンを1つの契約で /
マイシュアランスとモバイル保険どっちが合う?かんたん診断
運営者:ハル
MNP図鑑 管理人/中学生と小学生の子を持つ父親
mineo、IIJmio、LINEモバイル、OCN モバイル ONEなど、格安SIMとポケットWiFiを合わせて10社以上を実際に契約してきました。乗り換えるたびに、申し込み画面で適用された条件、開通までにかかった日数、解約のときに請求されたものを記録しています。今のメイン回線は楽天モバイルで、自分の2回線に加えて両親・妹・子ども2人の申し込みにも立ち会いました。
同じ楽天モバイルでも、どこから申し込んだかで受け取れるものが変わります。つまずくのはプラン選びより、申し込み方を外したときです。だからこのサイトでは、プランの中身と同じくらい「どう申し込むか」を扱っています。
料金や制度は楽天モバイル公式サイトのほか、総務省 携帯電話ポータルサイト、消費者庁、国民生活センターなどの一次情報で確認しています。紹介料の有無で評価を変えることはしません。
モバイル保険とマイシュアランスはどっち?比較するとなくす心配で分かれる
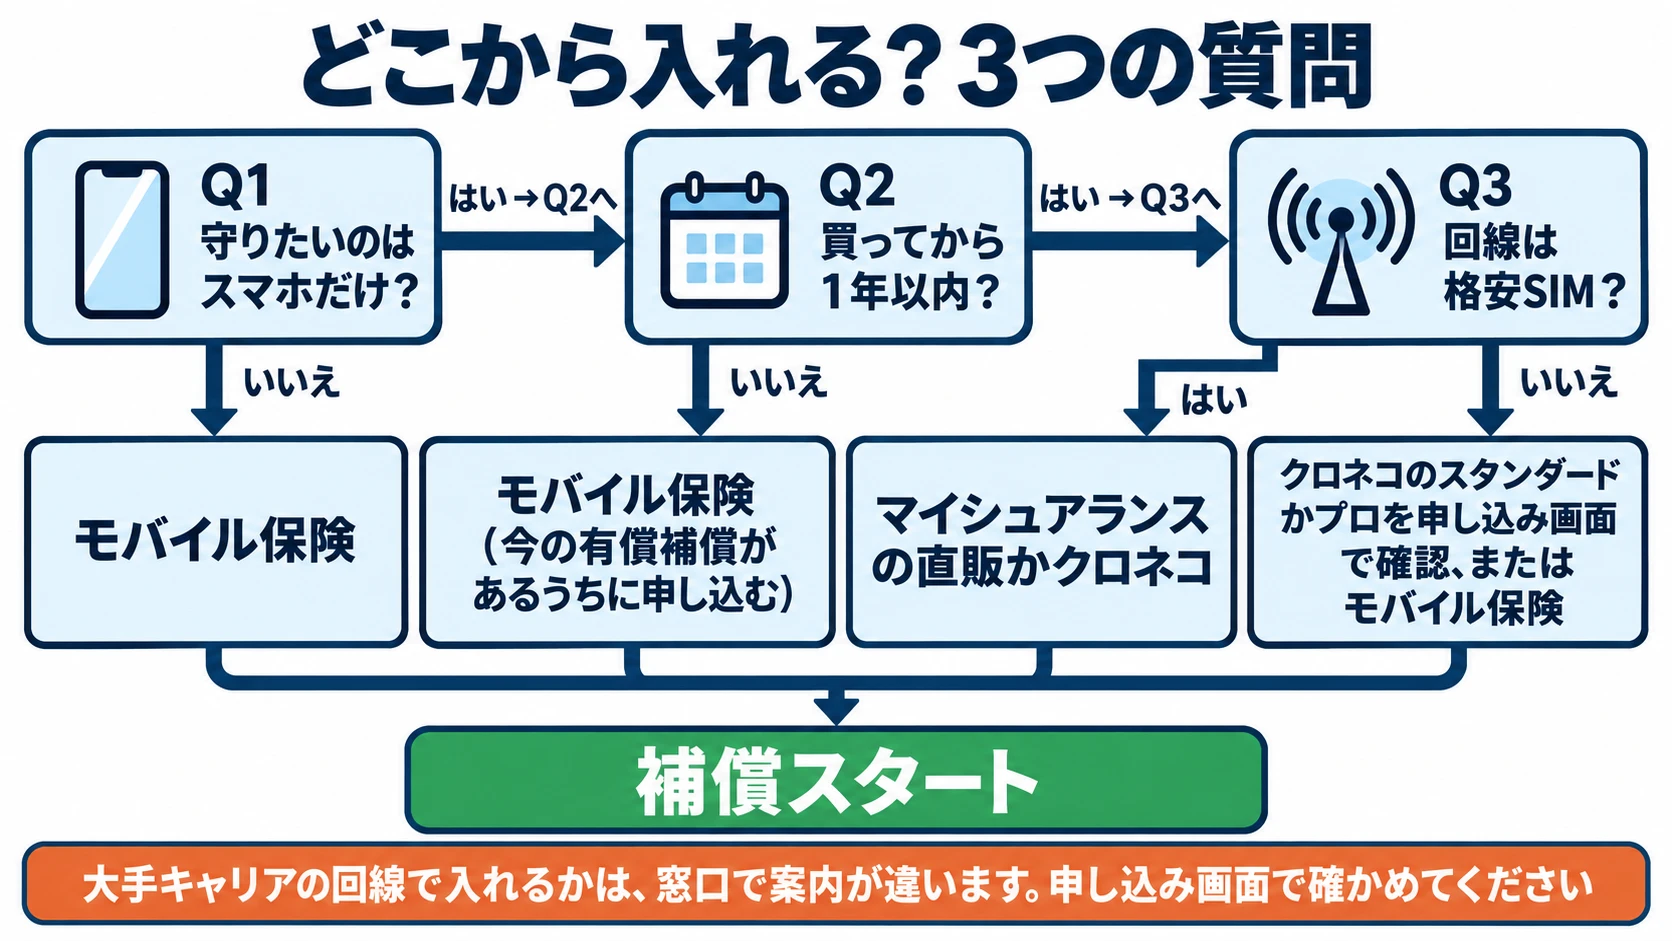
最初の分かれ目はなくしたときまで備えたいかで、そこが決まれば次は守りたい台数と回線を見ます。
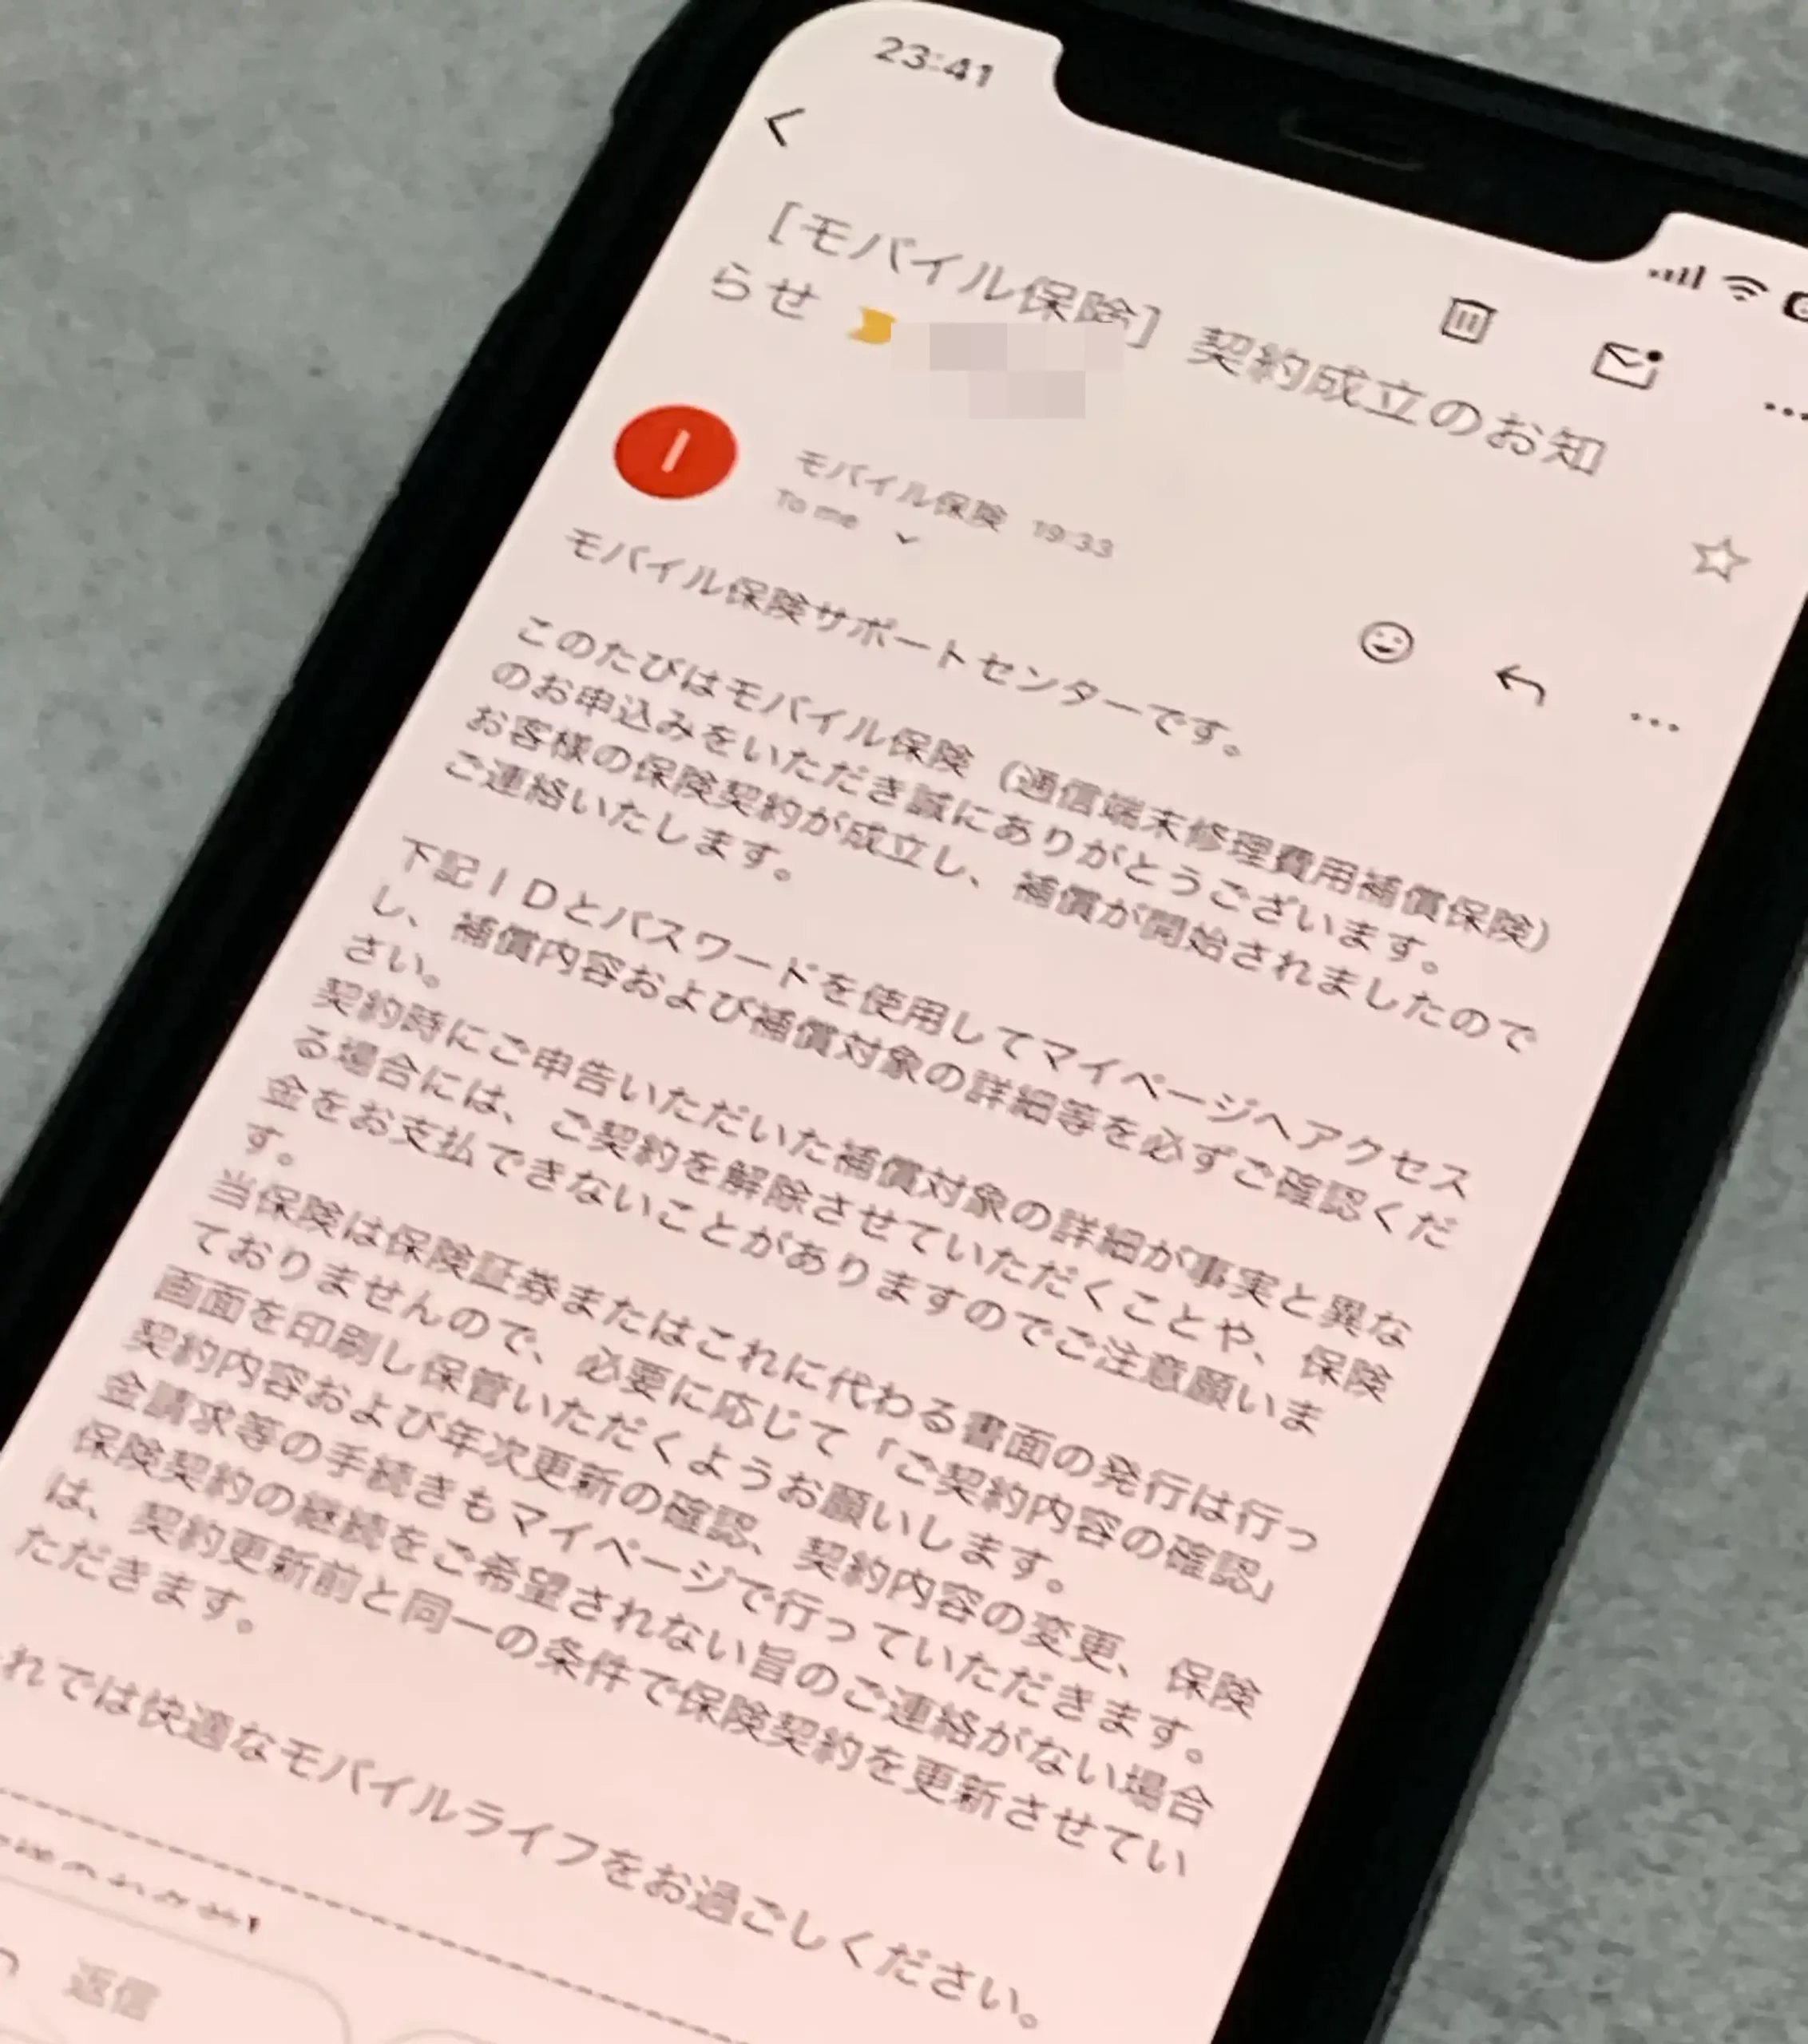
モバイル保険は私が10月2日の夜に申し込み、10月5日に契約成立のメールが届いた保険です。
マイシュアランスには加入していないので、公式ページと重要事項等説明書の原文で並べました。
| 項目 | モバイル保険 | マイシュアランス(直販) | クロネコのスマホもしも保険 |
| 守れる台数と機器 | 1契約で3台まで(タブレット・イヤホンも可) | スマホだけ・1台に1契約 | スマホだけ(タブレットは対象外) |
|---|---|---|---|
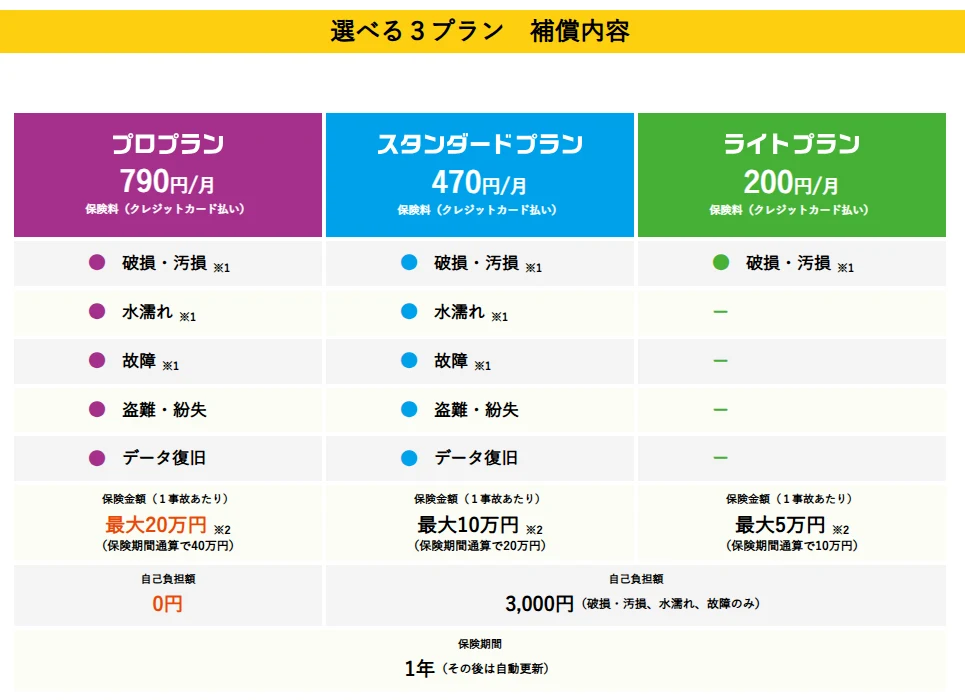
| 毎月の保険料 | 700円(3台まで同じ) | プロ790円・スタンダード470円・ライト200円 | 直販と同じ |
| 上限と自己負担 | 1年の合計15万円まで・自己負担なし | 1事故5万〜20万円まで・自己負担0円か3,000円 | 直販と同じ |
| 紛失と盗難 | 盗難は対象・紛失は対象外 | スタンダードとプロは対象(50%まで) | 直販と同じ |
| 補償されない場面 | バッテリーの劣化・日本国外 | バッテリーの劣化(海外は記載なし) | 直販と同じ |
| 入れる回線 | 制限なし | 格安SIM専用 | ライト以外は回線を問わないと案内 |
| 入れる期限 | 新規取得から1年未満(1年以上は有償補償に加入中なら可) | 購入後1年以内 | 購入後1年以内 |
| 請求と支払い | 修理後に請求・書類到着の翌日から3営業日以内 | 修理後に請求・審査完了後、最短翌日 | ヤマト運輸の修理も選べる |
| 機種変更と乗り換え | マイページで変更・前のスマホは副端末へ | 条件を満たす機種ならマイページで変更 | マイページで変更 |
モバイル保険の仕組みは、1つの契約に3台まで登録し、1年の上限を3台で分け合います。
どちらも少額短期保険(保険期間や保険金額に上限がある小さな保険)で、マイシュアランスは1台ごとの契約です。
保険料や申し込み画面は、下のリンクから確認できます。
\ 月額700円で3台まで登録できる /
\ プランは3つから選べる /
- なくしたときの備えは、スタンダードかプロのマイシュアランス
- 守る台数を増やすときは、3台まで1つの契約のモバイル保険
- 大手キャリアの回線は、どの回線でも入れるモバイル保険
モバイル保険とマイシュアランスの8つの違いを1つずつ比較してみた
どちらが上というより、8つの項目それぞれで守る範囲が違います。
比較① 守れる台数と機器:スマホ以外も守れるのはモバイル保険
スマホのほかにタブレットやワイヤレスイヤホンもあると、1台ずつ保険に入るのは手間です。
モバイル保険は、1つの契約で主端末1台と副端末2台の3台まで登録できます。
主端末はメインで守る1台、副端末は追加で登録できる2台のことです。
| 項目 | モバイル保険 | マイシュアランス |
| 守れる機器 | スマホ・タブレット・PC・イヤホンなど | スマホだけ |
|---|---|---|
| 1契約の台数 | 3台まで | 1台 |
| 2台目からの守り方 | 副端末として登録 | 台数分の契約を追加 |
マイシュアランスのスマホ保険はスマホだけが対象で、複数台は1台ずつ契約を増やす形です。
Wi-FiやBluetoothにつながる機器の条件は、モバイル保険の対象端末にまとめています。
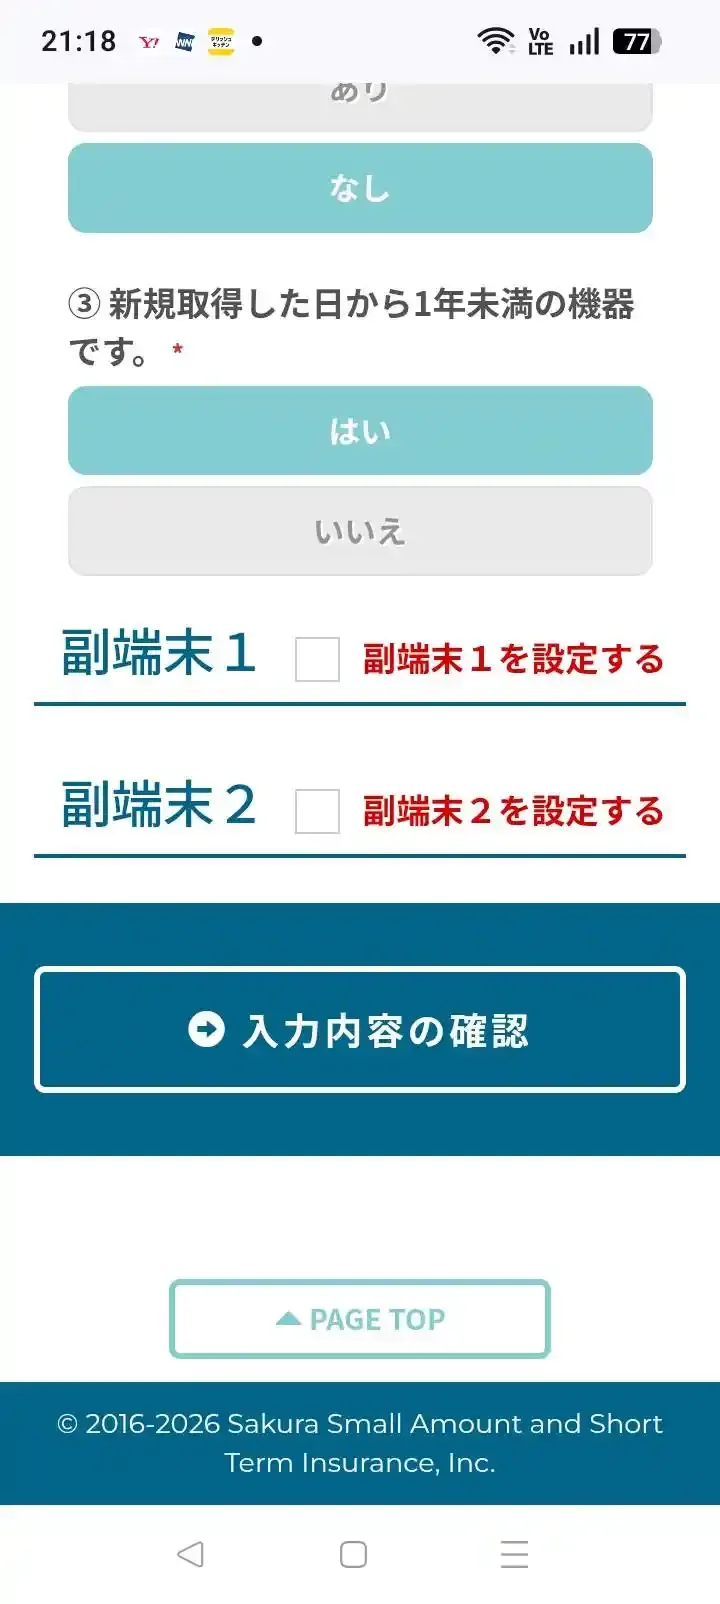
私は副端末を登録せず、OPPO A5 5Gの1台だけで申し込みました。
副端末は、契約したあとからでも足せます。ただし、あとから追加した初回は登録日から30日間は補償されません。
スマホ以外も守りたい人はモバイル保険。副端末の上限は2台あわせて小さいので、値段の高い機器を主端末にします。
比較② 毎月の保険料:プランを3つから選べるのはマイシュアランス
月々の保険料は、スマホ1台だけだとマイシュアランスのライトが小さい金額に見えます。
マイシュアランスは、プロ・スタンダード・ライトの3つから選ぶ仕組みです。
モバイル保険は保険料が1つだけで、3台まで登録しても金額は変わりません。
| 項目 | モバイル保険 | マイシュアランス |
| 1台の月額 | 700円 | 200円〜790円 |
|---|---|---|
| 1つの契約で守れる台数 | 3台まで | 1台 |
| 3台を守るときの月額 | 700円 | 600円〜2,370円 |
ただし、安いプランほど補償される事故がしぼられています。
| プラン | 月額 | 補償される事故 |
| ライト | 200円 | 破損・汚損だけ |
|---|---|---|
| スタンダード | 470円 | 破損・汚損・水濡れ・故障・盗難・紛失など |
| プロ | 790円 | スタンダードと同じ(自己負担0円) |
ライトは画面割れのような破損と汚損だけが対象で、水濡れや故障、紛失には備えられません。
1台だけで画面割れに備えれば十分な人は、ライトも選択肢です。
スマホ1台の月額をプランで選びたい人はマイシュアランス。紛失まで備えたい人はスタンダード以上です。
比較③ 上限と自己負担:1事故ごとに上限を数えるのはマイシュアランス
上限が大きいのはどっちか、数字だけを見比べると迷いやすい部分です。
マイシュアランスの上限は、1事故ごとと1年の合計の2段。
モバイル保険は、修理なら1年の合計の上限だけで数え、範囲内なら何度でも使えます。
| 保険・プラン | 1事故ごと | 1年の合計 | 自己負担 |
| モバイル保険 | 修理は数えない | 15万円まで | なし |
|---|---|---|---|
| マイシュアランスライト | 5万円まで | 10万円まで | 3,000円 |
| スタンダード | 10万円まで | 20万円まで | 3,000円 |
| プロ | 20万円まで | 40万円まで | 0円 |
自己負担額(免責金額)は、修理のたびに自分で払う決まった額です。
支払われる事故の種類も違うので、上限の数字だけで優劣はつけられません。
モバイル保険は、事故のときの自己負担金がない点に強みがあります。
修理のたびの自己負担をなくしたい人はモバイル保険かマイシュアランスのプロ。台数も守りたい人はモバイル保険です。
どちらも支払いの可否と金額は審査で決まり、上限の範囲で補償の対象になる点は同じ。
モバイル保険の保険料や登録できる機器はこちらで確認できます。
\ 修理のときの自己負担金なし(上限あり) /
\ 1事故ごとの上限をプランで選べる /
比較④ 紛失と盗難:なくしたときに備えられるのはマイシュアランスの2プラン
スマホをなくしたら、どっちが使えるの?
なくしたときと盗まれたときの扱いは、2つの保険で大きく違います。
ハルマイシュアランスのスタンダードとプロです。モバイル保険は紛失が対象外で、盗難は対象になります。
なくす心配には、スタンダードかプロを選ぶんだね。
マイシュアランスのスタンダードとプロは、盗難と紛失のどちらも補償の対象です。
支払われる額は、購入金額か再調達価額(同じスマホを今買い直す値段)の低いほうの50%まで。
盗まれたときは盗難届、なくしたときは遺失届(なくしたと伝える届け)を警察に出します。
盗難のあと60日以内に盗まれたと気づけなかった場合は、対象外です。購入金額のまま戻るわけではない点も押さえておきます。
モバイル保険は、置き忘れや紛失が補償の対象外です。
盗難は対象で、上限は修理できないときと同じ枠。
iPhoneで紛失まで備えたい人は、モバイル保険とアップルケアの違いもあわせて読むと選びやすくなります。
なくしたときまで備えたい人はマイシュアランスのスタンダードかプロ。ライトは紛失の対象外なので選ばないようにします。
比較⑤ 補償されない場面:バッテリーの劣化はどちらも対象外
電池の持ちが悪くなったスマホを、保険で直せるかも気になるところです。
バッテリーの劣化による交換は、モバイル保険もマイシュアランスも対象外になっています。
経年劣化(使い続けるうちに自然に傷むこと)や、わざと壊した場合もどちらも支払われません。
| 場面 | モバイル保険 | マイシュアランス |
| バッテリーの劣化 | 対象外 | 対象外 |
|---|---|---|
| 紛失・置き忘れ | 対象外 | スタンダードとプロは対象 |
| 日本国外の事故 | 対象外 | 公式ページ・重要事項等説明書に記載を確認できず |
| 経年劣化・故意 | 対象外 | 対象外 |
| 製品の欠陥 | 対象外 | 対象外 |
モバイル保険は、日本国外で起きた損害が対象外です。
買ってから1年以内のメーカーの不具合による故障も、メーカー保証で直すものとして対象外になります。
マイシュアランスの海外での事故の扱いは、公式の記載を確認できませんでした。
バッテリー交換が目当ての人は、どちらの保険でも備えられない点に注意。海外で使う予定がある人は、申し込む前にMysuranceへ問い合わせます。
比較⑥ 入れる条件:マイシュアランスの直販は格安SIMの人だけ
ドコモのスマホでも、マイシュアランスに入れる?
マイシュアランスの公式サイトから申し込む直販は、格安SIMの人だけが対象になっています。
楽天モバイル、Y!mobile、LINEMO、UQモバイル、povo、IIJ、mineoなどを利用している端末が対象です。docomo、au、SoftBankをご利用の方はお申込みいただけません。
出典:Mysurance「スマホ保険」(2026年10月9日確認)
ハル直販は格安SIM専用なので入れません。クロネコ経由は案内が違うので、申込画面で確かめましょう。
クロネコ経由なら、申込画面で回線を見ればいいんだね。
対象はMVNO(大手の回線を借りて安く出す格安SIM会社)とサブブランドで、購入後1年以内の端末に限られます。
技適マーク(日本で使ってよい電波の機器だという印)があり、外見上の破損がなく正常に動くことも条件です。
| 条件 | モバイル保険 | マイシュアランス(直販) |
| 回線 | 制限なし | 格安SIMだけ |
|---|---|---|
| 買ってからの期間 | 1年未満(1年以上は有償補償に加入中なら可) | 購入後1年以内 |
| 中古の端末 | 法人の店で3カ月以上の動作保証つき | 新品・中古を問わない |
| 人から譲られた端末 | 不可 | 元の購入から1年以内なら可 |
モバイル保険は回線を問わず、新規取得から1年未満か、1年以上でも有償補償サービスに加入中なら登録できます。
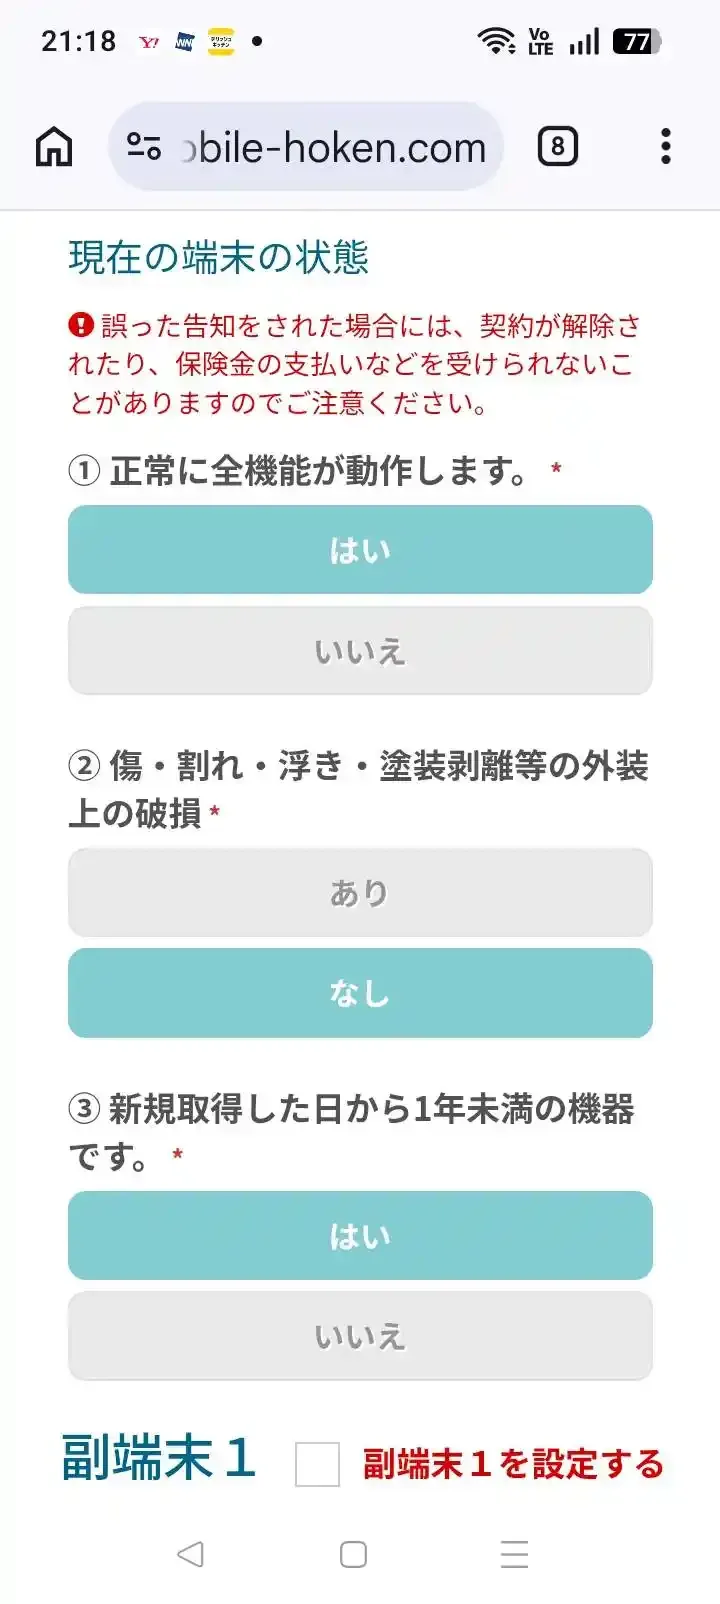
私が申し込んだ画面でも端末の状態を3つの質問で聞かれ、その1つが「新規取得から1年未満」でした。
中古で買ったスマホの扱いは、中古でもモバイル保険に入れるかで店の保証の見方まで解説しています。
格安SIMで買って1年以内のスマホは、どちらも候補。大手キャリアの回線や1年を過ぎたスマホは、モバイル保険が入口です。
比較⑦ 請求と支払い:修理してから請求する流れはどちらも同じ
壊れたあとに何をするかも、2つの保険を比べるときに見ておきたい点。
どちらの保険も、修理代はいったん自分で払い、領収書などを出して請求します。
マイシュアランスは、事故が起きたらマイページからただちに連絡する決まりです。
マイシュアランスは、事故の日から30日以内に連絡がないと支払われない場合があります。修理業者の指定はなく、修理前の受け取りはできません。
モバイル保険は、壊れた端末を撮影し、修理報告書と領収書をそろえてマイページから請求します。
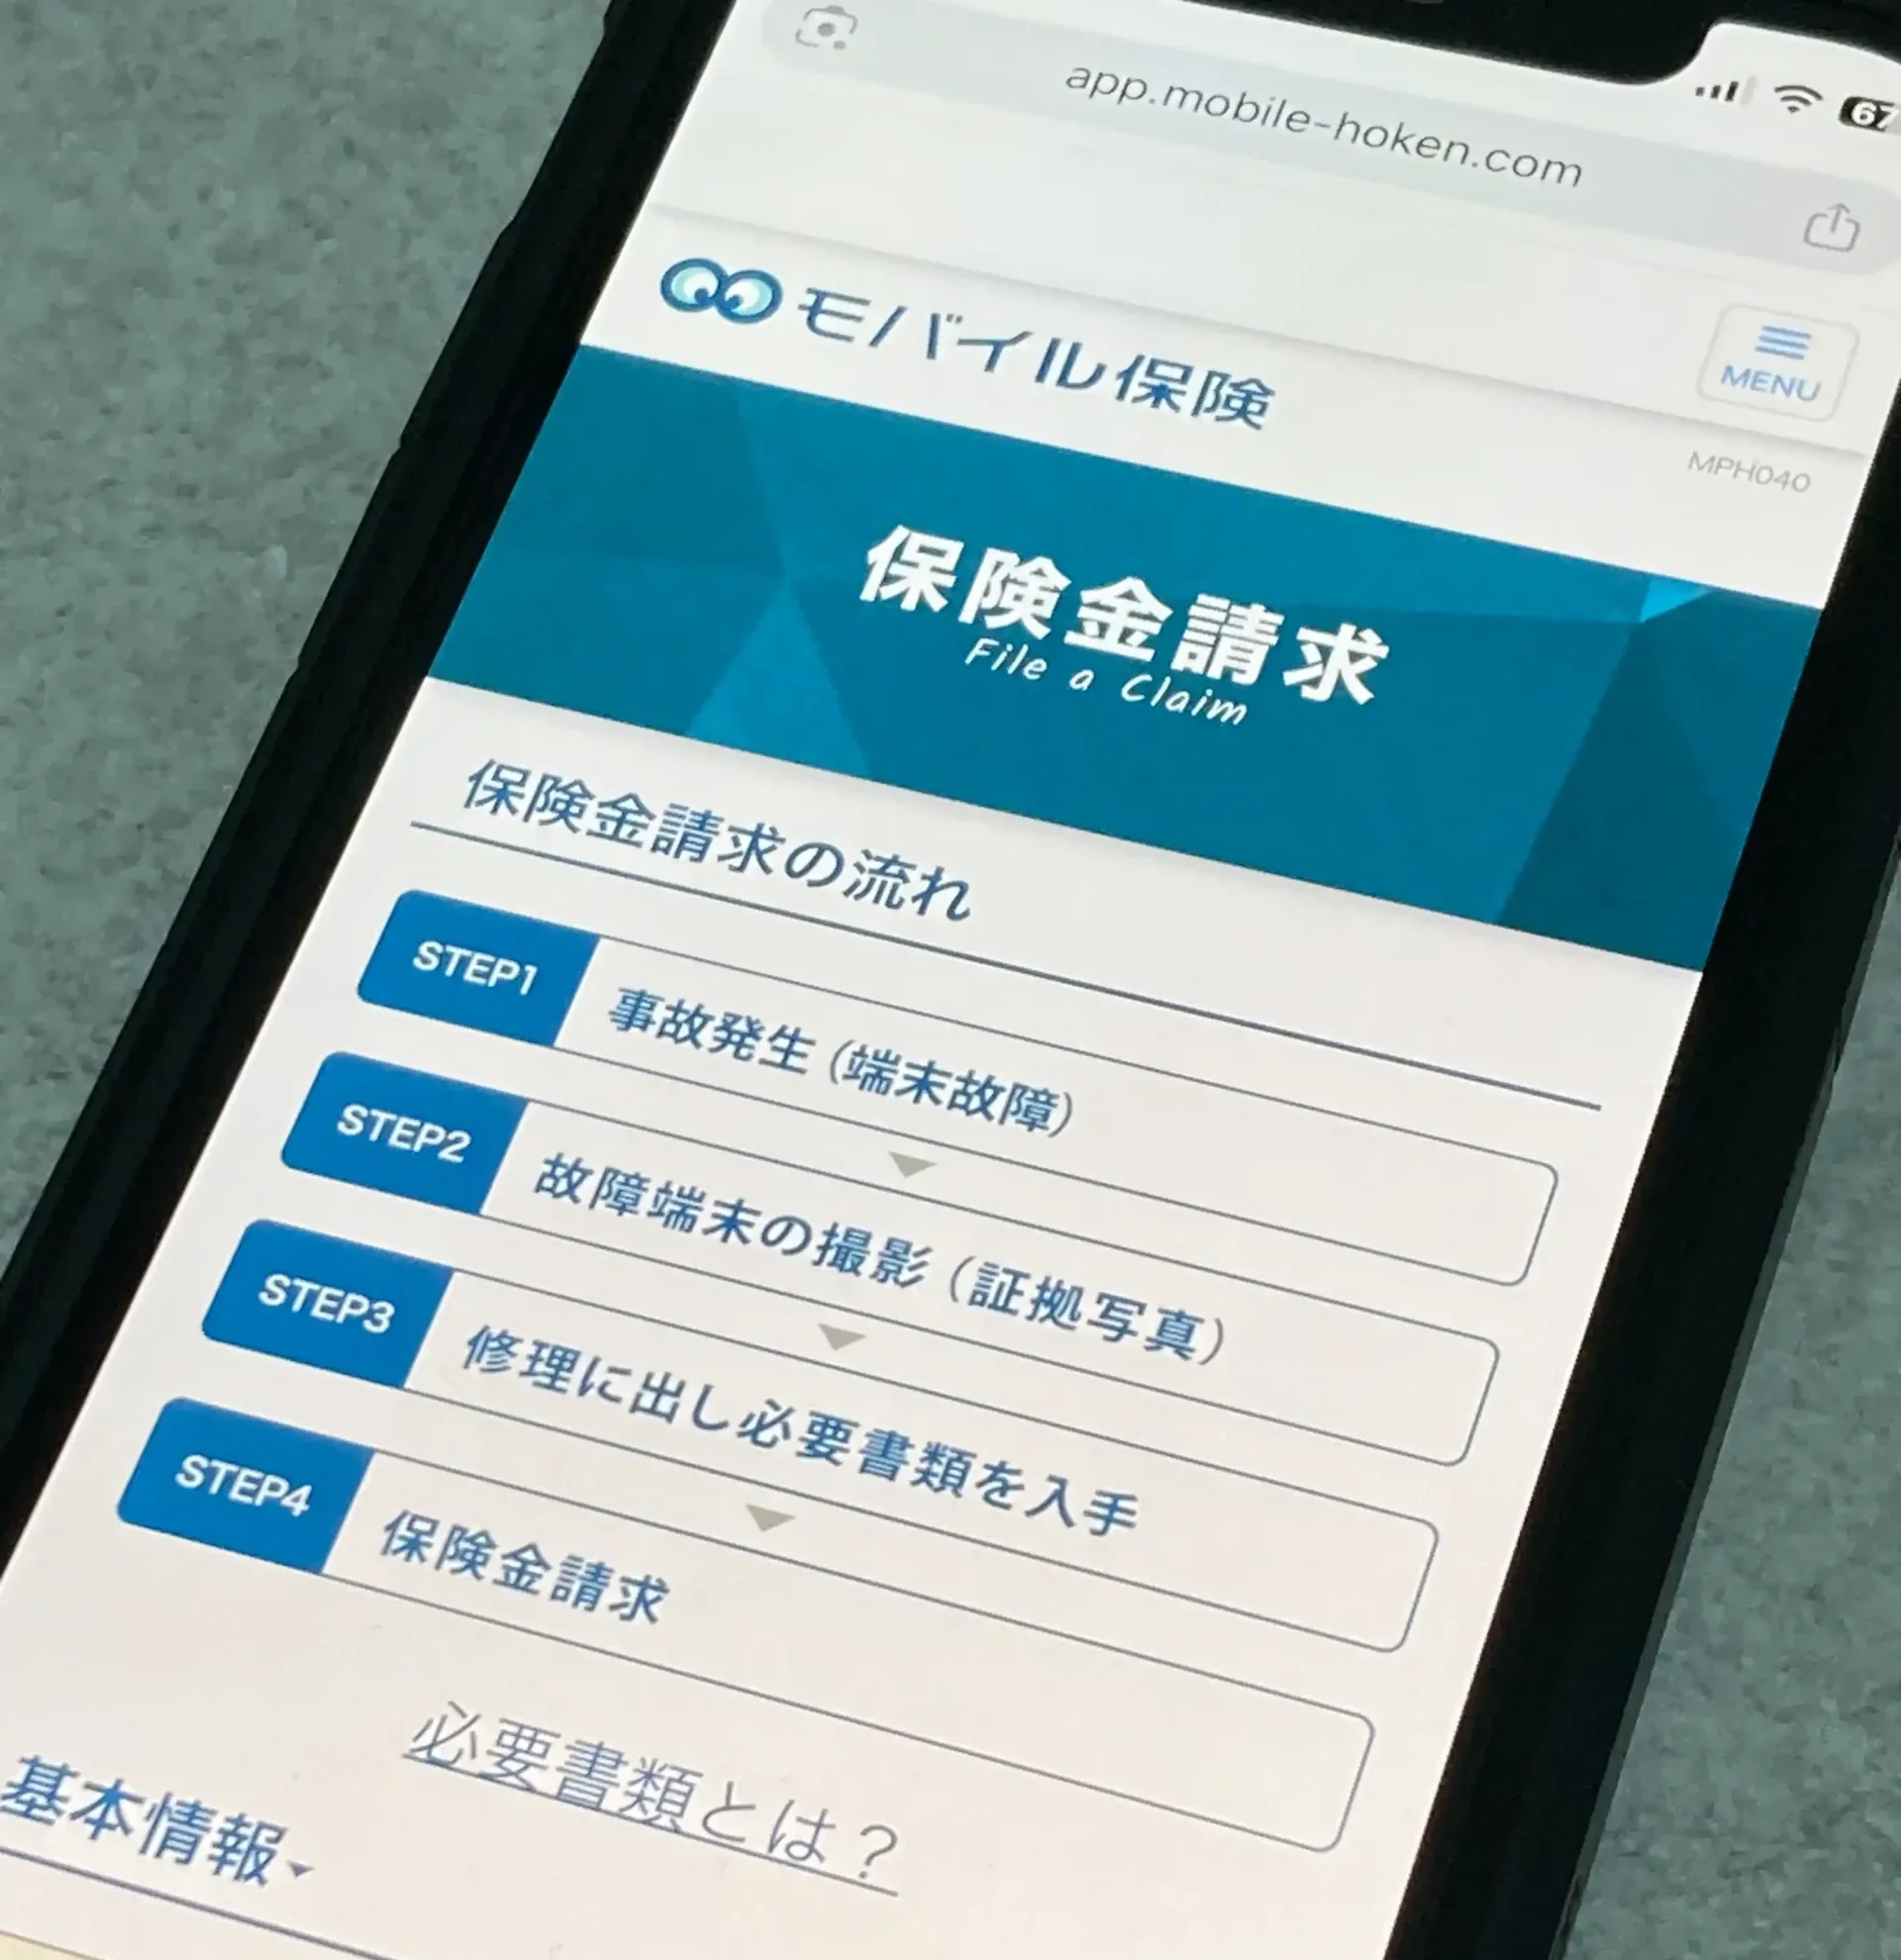
私のマイページの請求画面にも、事故発生から保険金請求までの4ステップが出ていました。
実際に請求したことはないので、入力前の画面で流れを確かめただけです。
| 流れ | モバイル保険 | マイシュアランス |
| 事故のあと | 撮影して修理に出す | すぐマイページで連絡 |
|---|---|---|
| 必要な書類 | 修理報告書・領収書・写真 | 修理見積書か修理報告書・領収証・写真 |
| 支払いまで | 書類到着の翌日から3営業日以内 | 審査完了後、最短翌日 |
| 立て替えずに直す方法 | キャッシュレスリペア(条件つき) | クロネコ経由のヤマト運輸の修理 |
修理報告書は、修理店が出す故障と修理内容の書類のことです。
キャッシュレスリペアは提携の修理店で修理代を払わずに直せる仕組みで、外装破損などの条件がつきます。
請求の手間は大きく変わりません。修理代の立て替えが難しい人は、ヤマト運輸の修理かキャッシュレスリペアを確かめます。
比較⑧ 機種変更と乗り換え:前のスマホも続けて守れるのはモバイル保険
MNP(電話番号をそのまま他社へ乗り換えること)や機種変更のあとも、保険が続くかは大事なところです。
どちらの保険も、携帯会社を変えるだけなら手続きはいりません。
モバイル保険は、携帯会社を変えても、端末が同じなら手続きなしで続けられる点に強みがあります。
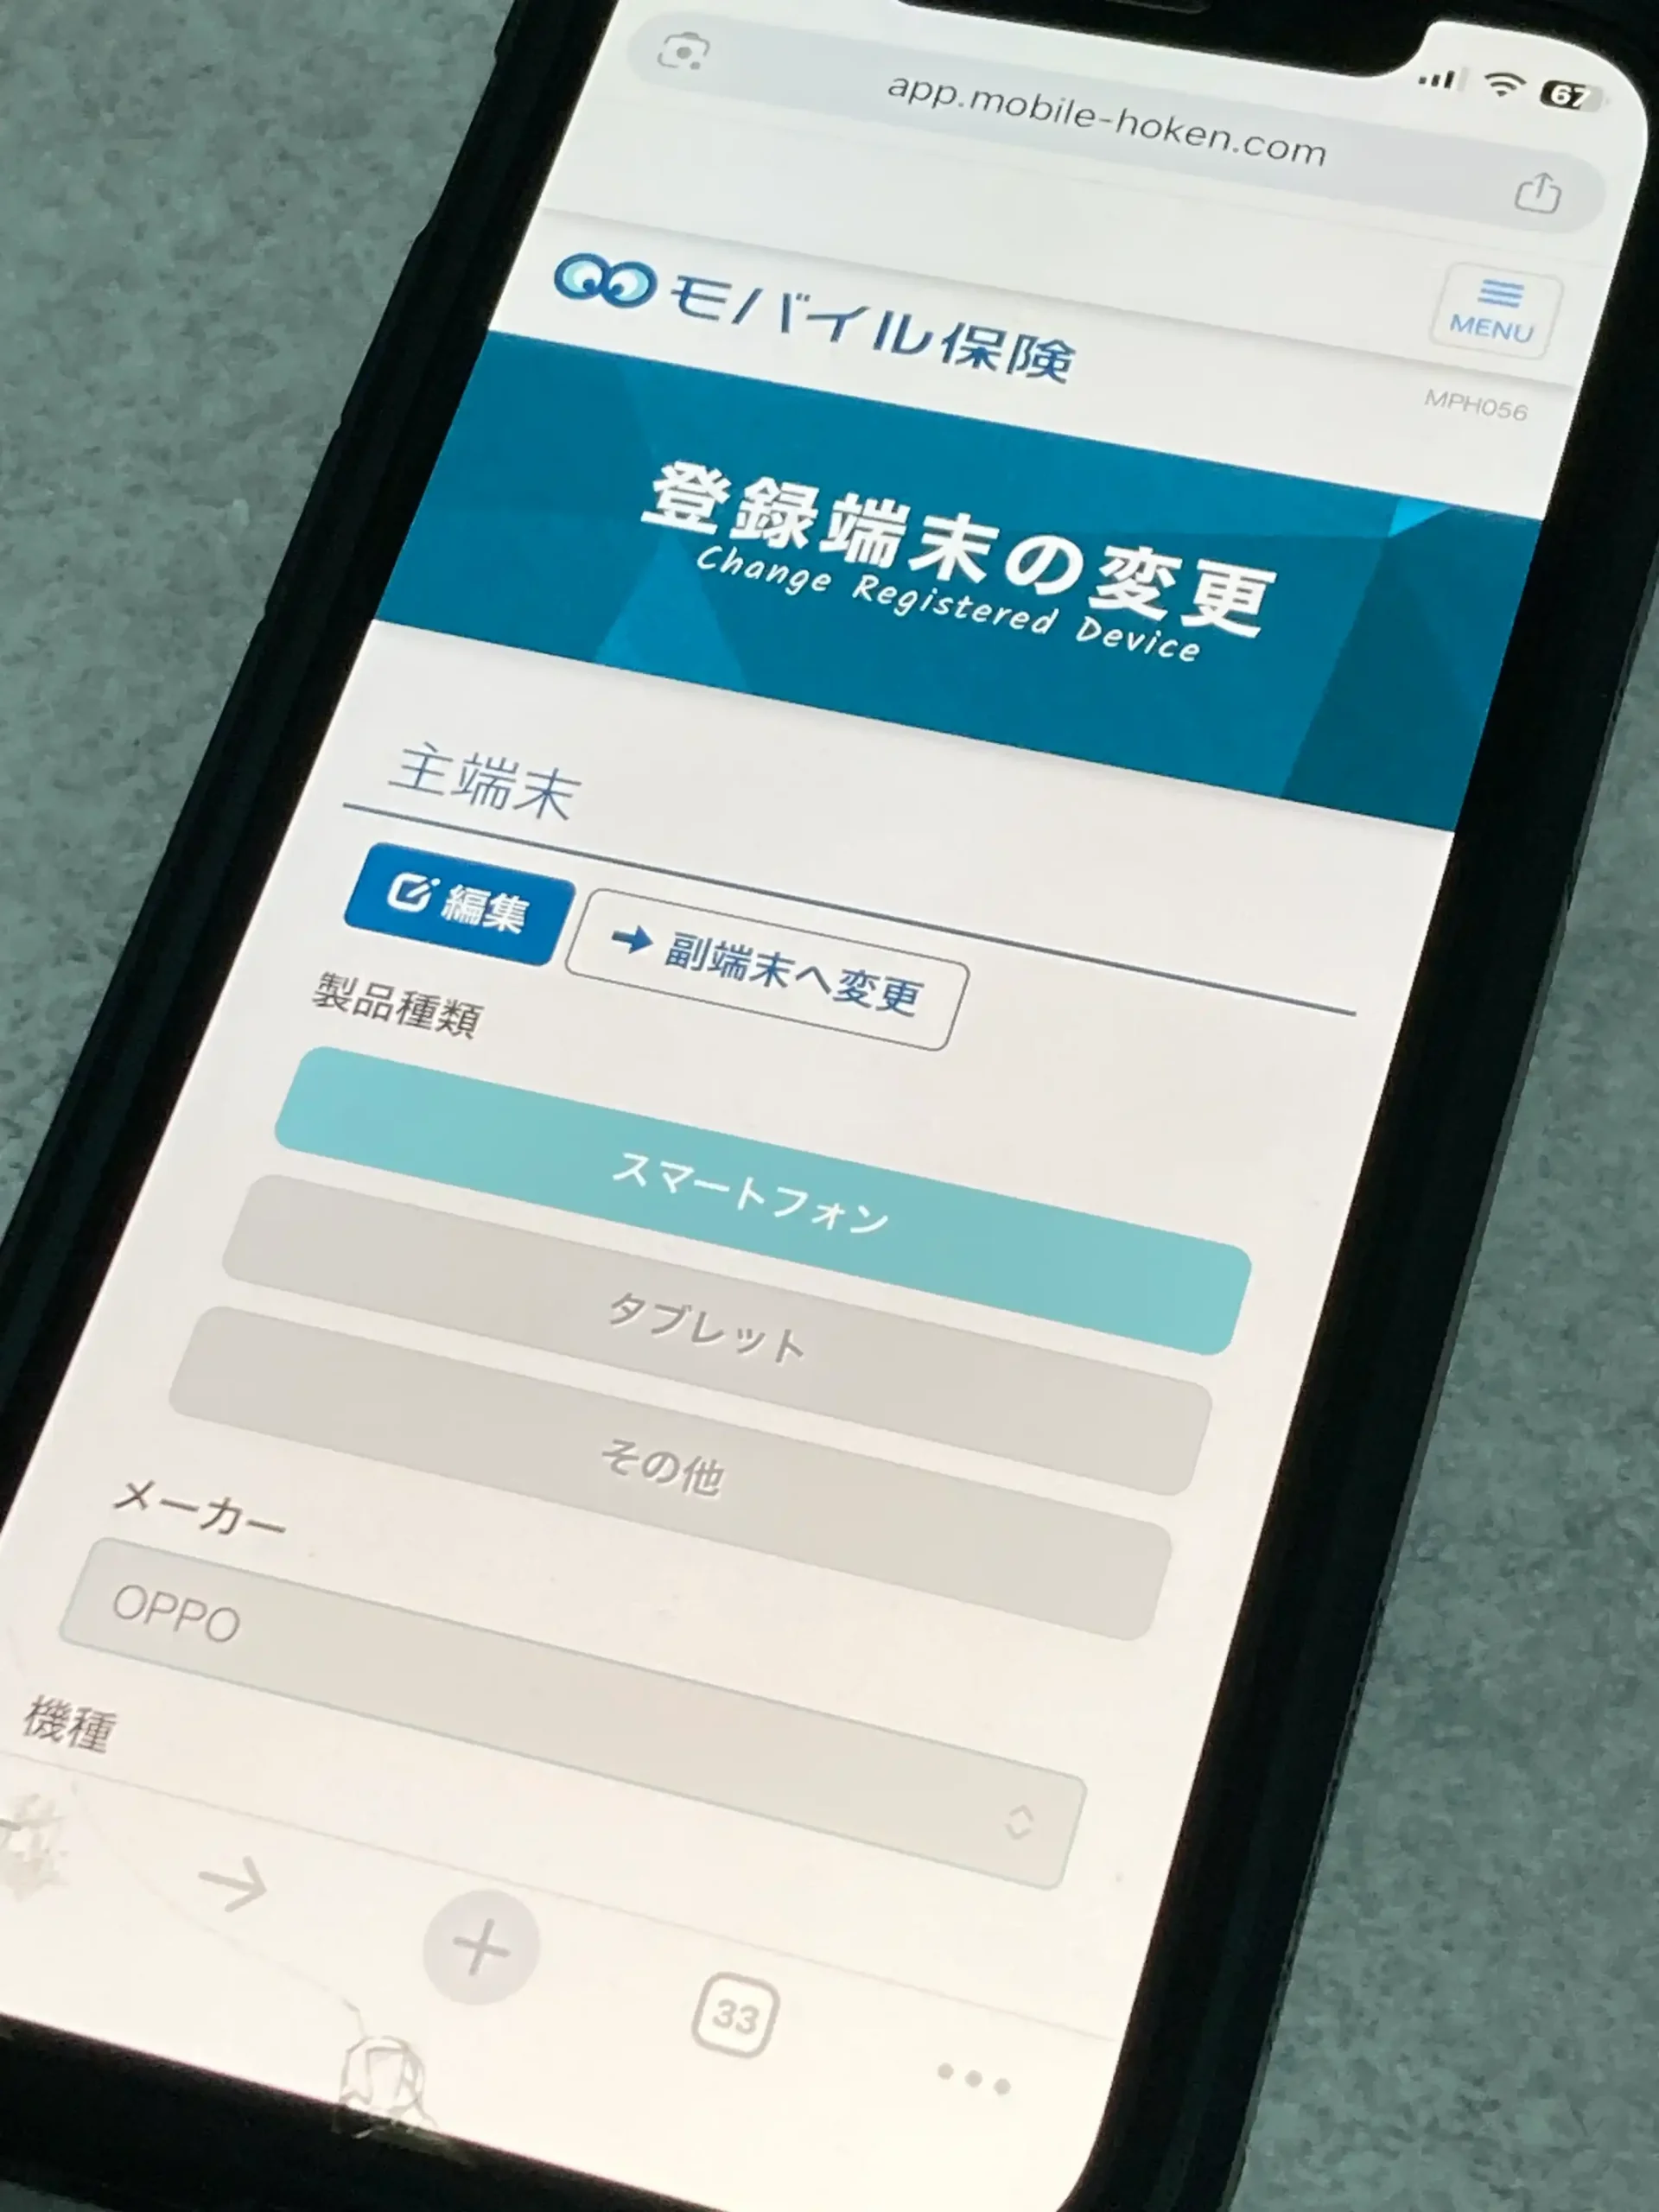
機種変更のときの手続きは、どちらもマイページでの登録端末の変更。
モバイル保険は、前のスマホも使い続けるなら主端末から副端末へ移して補償を続けられます。
私のマイページの登録端末の画面にも、「主端末の編集」と「副端末へ変更」のボタンがありました。
| 場面 | モバイル保険 | マイシュアランス |
| 携帯会社だけ変える | 端末が同じなら手続き不要 | 手続き不要 |
|---|---|---|
| 機種変更 | マイページで端末を変更 | 条件を満たす機種ならマイページで変更 |
| 前のスマホも守る | 主端末から副端末へ移せる | 1台ごとに別の契約 |
マイシュアランスは、変更する時点で対象機種や購入から1年以内などの条件を満たさないと変更できません。
楽天モバイルへの乗り換えのように格安SIMへ移ると、マイシュアランス直販の回線の条件に当てはまります。
私の主端末も楽天モバイルで5か月前に買ったOPPO A5 5Gで、条件には当てはまりますが加入はしていません。
機種変更や乗り換えが多い人はモバイル保険。前のスマホを副端末に回せば、買い替えのあとも同じ契約で守れます。
マイシュアランスの直販とクロネコのスマホもしも保険は入れる回線が違う
クロネコのスマホもしも保険はマイシュアランスと同じ商品で、違うのは窓口と、大手キャリアの回線で入れるかの案内です。
クロネコのスマホもしも保険はマイシュアランスの商品
クロネコ「スマホもしも保険」は、ヤマト運輸が窓口のマイシュアランスのスマホ保険で、公式ページにもそう書かれています。
※クロネコ「スマホもしも保険」は、ヤマト運輸が取り扱うMysurance(マイシュアランス)株式会社のスマホ保険のペットネームです。
出典:ヤマト運輸「クロネコ『スマホもしも保険』」(2026年10月9日確認)
ペットネームとは、窓口ごとにつけた商品の愛称を指します。
引き受けるのはMysurance株式会社で、ヤマト運輸は保険募集代理店(申し込みを取り次ぐ会社)です。
プランと保険料、保険金額、自己負担額は、直販と同じ3プランがそろっています。
| 項目 | マイシュアランス(直販) | クロネコのスマホもしも保険 |
| 申し込み先 | Mysuranceの公式サイト | ヤマト運輸のページ |
|---|---|---|
| クロネコメンバーズの登録 | いらない | 必要 |
| 引き受ける会社 | Mysurance株式会社 | Mysurance株式会社 |
| ドコモ・au・ソフトバンク | 申し込めない | ライト以外は入れると案内 |
| 修理の窓口 | 自分で手配 | ヤマト運輸にも頼める |
クロネコ経由は、プランを途中で変えられない決まりがあり、変えるときは解約して入り直します。
ドコモ・au・ソフトバンクの人は申し込み画面で回線を確かめる
2つの窓口で、大手キャリアの回線の人が入れるかの書き方が違います。
直販は、公式ページも重要事項等説明書(保険の大事な条件が書かれた書類)も「格安SIM専用」です。
一方で、クロネコの公式ページの加入条件は次のとおり。
スタンダードプラン、プロプラン:どちらの通信キャリア ( MNO,MVNO 含む ) をご利用の場合でもご加入いただけます。
出典:ヤマト運輸「クロネコ『スマホもしも保険』」【加入条件】(2026年10月9日確認)
ライトプランだけは、ドコモ(ahamoなどを含む)・au・ソフトバンク以外の回線の人が対象。
同じMysuranceの同じプランなのに、窓口によって回線の案内が違い、どちらが正しいかは書き方からは決められません。
ドコモ・au・ソフトバンクの回線の人は、申し込み画面か公式窓口で自分の回線が通るか確かめます。
2020年9月30日までに入った人は、大手キャリアの回線でも補償が続く決まりです。これから入る人の条件とは別の話。
直販のよくある質問では、デュアルSIMで対象の格安SIMの回線が1つあれば、もう一方が大手キャリアでも申し込めると案内しています。
回線を気にせず入りたい人には、どの回線でも申し込めるモバイル保険が選択肢です。
クロネコ経由ならヤマト運輸に修理を頼める
クロネコ経由の大きな違いは、ヤマト運輸の修理を頼めることです。
機種や壊れ方によっては受け付けてもらえないことがあり、その場合は自分で修理を手配します。
- 修理受付窓口に連絡する
- ネコポスで届く回収キットを受け取る
- Mysuranceのマイページで事故を報告する
- 修理依頼書を書いて宅急便で送る
- 修理が終わったスマホを受け取る
修理が終わったスマホを受け取るときに、修理代金を払う必要はありません。
自己負担額や上限を超えた分などは、受け取るときにドライバーへ払います。
修理期間は通常1週間〜10日程度で、代替機の貸し出しは有料です。
盗難・紛失とデータ復旧は、ヤマト運輸の修理の対象外。この場合は自分で手配し、マイページで報告して保険金を受け取ります。
修理代の立て替えが難しい人には、ヤマト運輸の修理を頼めるクロネコのスマホもしも保険。
損保ジャパンの子会社はマイシュアランス:モバイル保険とは引き受ける会社が違う
モバイル保険も、損保ジャパンの保険なの?
損保ジャパンの子会社はMysurance株式会社で、モバイル保険を引き受けるのは別の会社です。
ハル違います。私の契約画面でも、引受はさくら少額短期保険と出ていました。
損保ジャパンの子会社は、マイシュアランスのほうなんだね。
モバイル保険はさくら少額短期保険株式会社が引き受け、どちらも少額短期保険という同じ種類の保険です。
マイシュアランスは損保ジャパンが株をすべて持つ会社
Mysurance株式会社は2018年に設立され、損害保険ジャパン株式会社が株式をすべて持つ会社です。
公式の会社概要には、登録番号として「関東財務局長(少額短期保険)第89号」と載っています。
SOMPOグループの一員ですが、スマホ保険を引き受けるのはMysurance株式会社です。
損保ジャパン本体の保険ではありません。契約の相手はMysurance株式会社で、条件も同社の重要事項等説明書のとおりです。
設立日や株主は、Mysuranceの会社概要で公開されています。
モバイル保険を引き受けるのはさくら少額短期保険
モバイル保険を引き受けるのは、2006年に設立されたさくら少額短期保険株式会社です。
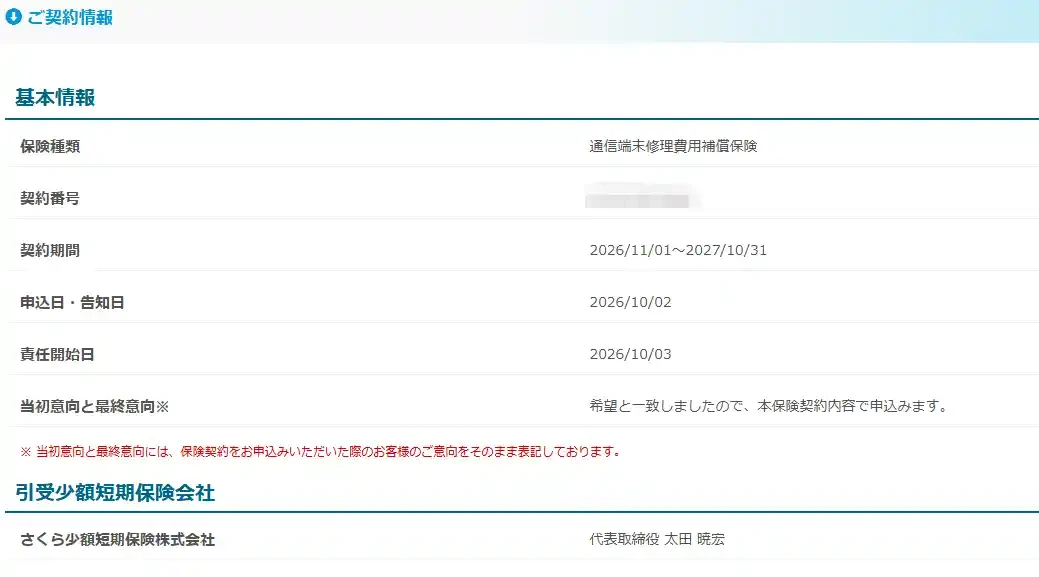
私のご契約情報の画面でも、引受はさくら少額短期保険、保険種類は通信端末修理費用補償保険と出ています。
責任開始日(保険会社が補償を始める日)は、申し込んだ翌日の10月3日でした。
| 項目 | Mysurance株式会社 | さくら少額短期保険株式会社 |
| 引き受ける保険 | マイシュアランスのスマホ保険 | モバイル保険 |
|---|---|---|
| 設立 | 2018年7月 | 2006年6月 |
| 株主 | 損害保険ジャパン(株式をすべて保有) | 会社概要に損保ジャパンの記載なし |
| 登録番号 | 関東財務局長(少額短期保険)第89号 | 関東財務局長(少額短期保険)第17号 |
さくら少額短期保険の会社概要には、損保ジャパンとの資本関係は書かれていません。
補償の中身は各社の重要事項説明書で決まり、モバイル保険は自己負担金なしで3台まで登録できます。
どちらも少額短期保険:保護機構の対象外は同じ
どちらの保険も少額短期保険なので、契約の決まりの多くが共通しています。
保険期間は1年で、損害保険契約者保護機構(保険会社が破綻したときに契約者を守る仕組み)の対象外です。
(注)少額短期保険業者その他の保険会社以外の者は、保険契約者保護機構制度の対象ではありません。
出典:金融庁「保険契約者保護機構制度(保険会社のセーフティネット)」(2026年10月9日確認)
金融庁の少額短期保険業制度の説明では、少額かつ短期の保険の引受けだけを行う事業とされています。
| 項目 | モバイル保険 | マイシュアランス |
| 保険期間 | 1年(自動で継続) | 1年(継続の案内あり) |
|---|---|---|
| 損害保険契約者保護機構 | 対象外 | 対象外 |
| クーリング・オフ | 対象外 | 対象外 |
| 解約返戻金 | なし | なし |
解約返戻金(途中でやめたときに戻るお金)は、どちらもありません。
モバイル保険だけの弱点ではないので、ここは2つの保険で差がつかない部分です。
損保ジャパンの評判は別の保険の話として読む
「損保ジャパン」で調べると、保険金の支払いについての評判を見かけることがあります。
見かける声には、自動車や家財など別の保険についての声が混ざっていることがあり、スマホ保険の支払いの根拠にはなりません。
親会社が大きいことも、スマホ保険の支払いの手厚さとは別の話です。
判断は、公式に書かれた支払いの決まりでします。上限・自己負担額・事故の連絡は30日以内・盗難は60日以内に気づくこと、の4つです。
マイシュアランスの支払いの決まりは、重要事項等説明書にまとめて書かれています。
マイシュアランスの気になる口コミは機種変更のときの契約の話
マイシュアランスの口コミを探すと、Yahoo!知恵袋に機種変更のときの契約についての投稿がありました。
この度、機種変更により新規契約を申し込みましたが「保険請求等の事情」との事で契約できませんでした。
出典:Yahoo!知恵袋「Mysuranceというスマホ保険について。」(2024年6月14日投稿)(2026年10月9日確認)
投稿によると、この人は約3年契約し、画面の破損や基板の交換で何度か請求していたそうです。
重要事項等説明書には、継続のときに保険料の増額や保険金額の減額、または継続しない場合があると書かれています。
ただ、これは投稿者1人の話で、Mysurance側の見方は分からないままです。
2024年の投稿なので、プロプランが加わった今の内容と同じとは限りません。よく請求する人ほど、継続の条件を先に読んでおきます。
良い口コミは、広告主や代理店以外の個人の投稿を今回は見つけられませんでした。
モバイル保険の口コミの全体は、モバイル保険の評判で悪い声と条件を並べています。
モバイル保険とマイシュアランスを比較した結論:合う人と合わない人
守りたい物が決まれば、どっちの保険かは自然に決まります。
- なくしたときの備えが要るか
- 守りたい機器の数
- 回線は格安SIMか大手キャリアか
- 買ってからの期間
なくす心配が大きい格安SIMの人はマイシュアランスのスタンダードかプロ
マイシュアランスのスタンダードプランとプロプランは、格安SIMのスマホ1台をなくしたときまで備えたい人に向いています。
条件は、購入後1年以内のスマホで、なくしたときは警察へ届けを出すことです。
支払われるのは購入金額などの50%までで、買ったときの金額がそのまま戻るわけではありません。
紛失が最優先の人は、無理にモバイル保険を選ばなくて大丈夫です。モバイル保険は紛失が対象外なので、なくす心配には応えられません。
マイシュアランスのプランや加入条件はこちらで確認できます。
\ スタンダードとプロは紛失も対象 /
タブレットやイヤホンも守りたい人はモバイル保険
モバイル保険は、スマホとタブレットやイヤホンを1つの契約で3台まで、自己負担金なしで登録したい人に向いています。
マイシュアランスはスマホだけが対象なので、守りたい台数が増えるほど契約も1つずつ増える形です。
審査で承諾されれば、補償は申し込んだ翌日にさかのぼって始まり、3台の登録はマイページでまとめて確かめられます。
申し込みに用意するのはクレジットカード・端末の写真・購入証明書。手順はモバイル保険の入り方にまとめました。
タブレットやイヤホンもある人には、モバイル保険が向いています。
\ 承諾されれば申込日の翌日にさかのぼって補償 /
ドコモ・au・ソフトバンクの回線の人もモバイル保険なら入れる
モバイル保険は回線を問わないので、ドコモ・au・ソフトバンクのスマホでも申し込めます。
買って1年を過ぎたスマホは、キャリアやメーカーの有償補償サービスに入っているうちでないと申し込めません。
先に今の補償をやめると登録できなくなるので、モバイル保険は1年以上でも入れるかで順番を確かめておきます。
今の補償を解約するのは、契約成立の連絡が届いてから。ドコモの補償から替える人向けには、ドコモのスマホ保険とモバイル保険の違いで手順を並べました。
クロネコ経由のスタンダードとプロも選択肢ですが、回線が通るかは申し込み画面で確かめる必要があります。
回線の条件で迷いたくない人には、どの回線でも入れるモバイル保険が近道です。
迷ったらモバイル保険から:紛失が気になる人はマイシュアランスと比べる
決めきれない人は、自己負担金なしで3台まで登録できるモバイル保険を基準に考えると早く決まります。
そのうえで、紛失への備えが欲しい人や、スマホ1台を月額を抑えて画面割れに備えたい格安SIMの人は、マイシュアランスと比べてみましょう。
モバイル保険は、紛失・バッテリーの劣化交換・海外での事故には備えられません。
迷ったら、自己負担金なしで3台まで登録できるモバイル保険。なくす心配が何より大きい人は、マイシュアランスの2プランが候補です。
この3つが気になる人以外は、スマホも周りの機器もまとめて守れるモバイル保険で備えられます。
モバイル保険とマイシュアランスの比較でよくある質問
モバイル保険とマイシュアランスを比べるときに、迷いやすい10の質問と答えです。
マイシュアランスとクロネコのスマホもしも保険は同じ保険?
同じMysurance株式会社のスマホ保険で、クロネコ「スマホもしも保険」はヤマト運輸が取り扱うときの愛称です。プランと保険料は同じですが、回線の案内と修理の窓口が違います。くわしくはクロネコのスマホもしも保険はマイシュアランスの商品にまとめました。
ドコモやau・ソフトバンクのスマホでもマイシュアランスに入れる?
公式サイトから申し込む直販は格安SIM専用なので、申し込めません。クロネコ経由はスタンダードとプロなら回線を問わないと案内しているため、申し込み画面で確かめましょう。2つの原文は申し込み画面で回線を確かめるに並べています。
スマホをなくしたら、モバイル保険とマイシュアランスのどっちが使える?
紛失が対象なのは、マイシュアランスのスタンダードとプロです。モバイル保険は紛失が対象外で、盗難は対象になります。違いは比較④ 紛失と盗難で解説しました。
バッテリーの交換はどっちの保険で直せる?
バッテリーの劣化による交換は、どちらの保険も対象外です。経年劣化も同じく支払われません。補償されない場面は比較⑤ 補償されない場面の表のとおりです。
海外で壊れたときも補償の対象になる?
モバイル保険は日本国外で起きた損害が対象外です。マイシュアランスは公式に記載を確認できなかったので、海外で使う人は申し込む前にMysuranceへ問い合わせましょう。くわしくは比較⑤ 補償されない場面へ。
中古で買ったスマホはどっちに入れる?
マイシュアランスは新品・中古を問わず、自分が買った年月から1年以内なら申し込めます。モバイル保険は、法人が運営する店で買い、3カ月以上の動作保証が付いた中古が対象です。条件は比較⑥ 入れる条件の表にまとめました。
機種変更したら、保険はそのまま続く?
どちらもマイページで登録する端末を変えれば続けられます。モバイル保険は前のスマホを副端末に移せて、マイシュアランスは新しい機種も1年以内などの条件が必要です。違いは比較⑧ 機種変更と乗り換えで解説しました。
モバイル保険は損保ジャパンの保険?
モバイル保険を引き受けるのは、さくら少額短期保険株式会社です。損保ジャパンが株式をすべて持つのは、マイシュアランスを引き受けるMysurance株式会社のほう。くわしくはモバイル保険を引き受けるのはさくら少額短期保険へ。
マイシュアランスの3つのプランは何が違う?
ライトは破損・汚損だけで、スタンダードとプロは水濡れ・故障・盗難・紛失なども対象です。自己負担額がないのはプロだけで、上限の額もプランで変わります。保険料と補償の範囲は、比較② 毎月の保険料の表のとおりです。
途中で解約したら保険料は戻ってくる?
どちらも解約返戻金はありません。クロネコの公式ページは、補償が始まる前に解約した場合は払った保険料を返すと案内しています。契約の決まりはどちらも少額短期保険:保護機構の対象外は同じにまとめました。
まとめ:モバイル保険とマイシュアランスの比較は守りたい物から決めよう
なくしたときまで備えたい格安SIMのスマホ1台は、マイシュアランスのスタンダードかプロ。
複数台を守りたい人、大手キャリアの回線の人、買ってから1年を過ぎたスマホの人は、モバイル保険から確かめると早く決まります。
| 項目 | モバイル保険 | マイシュアランス |
| 守れる台数 | 1つの契約で3台まで | スマホ1台に1契約 |
|---|---|---|
| 紛失 | 対象外(盗難は対象) | スタンダードとプロは対象 |
| 入れる回線 | 制限なし | 直販は格安SIM専用 |
| 自己負担 | なし | プロ0円・ほかは3,000円 |
守りたい物で、選ぶ保険が決まるんだね。
ハルその見方で合っています。台数・回線・買った時期で迷う人は、先にモバイル保険の条件を確かめましょう。
今は2つの公式ページを行き来して、入れるのかもなくしたら出るのかも分からないまま、スマホを使っているかもしれません。
守りたい物で1つに決めて申し込み、承諾されれば、対象になる壊れ方は上限の範囲で補償の対象になります。
モバイル保険なら、スマホもタブレットも1つのマイページで確かめられ、機種変更や乗り換えのあとも登録を変えるだけ。
画面が割れた日も、慌てずにマイページを開けば次にすることが分かる毎日へ。
申し込みの流れや登録できる機器は、下のボタンから確認できます。
\ スマホもタブレットも1つのマイページで /