iPhone 17も、モバイル保険に入れるの?
 ハル
条件がそろえば入れます。iPadもまとめたい人はモバイル保険、紛失まで備えたい人はAppleCare+が合うでしょう。
この記事では、モバイル保険をiPhoneで使うときの補償と上限、AppleCare+との違いを解説します。
Apple公式の修理代の見積を7機種そろえ、モバイル保険の上限と突き合わせました。
- 国内で買って1年たっていない純正のiPhoneなら17系も対象
- 画面割れ・水濡れ全損・故障・盗難が対象で、紛失とバッテリー交換は対象外
- ProとPro Maxの本体交換はApple公式の見積が上限超え(計算値)
- iPhone1台で紛失まで備えたい人はAppleCare+
- 迷ったら、iPadやApple Watchまで3台を1つの契約で登録できるモバイル保険
何も付けずに画面を割ると、修理代はApple公式の見積どおり全部が自分の負担です。
AppleCare+の30日を過ぎても、買ってから1年未満のiPhoneならモバイル保険は手遅れではありません。
iPadやApple Watchもある人には、モバイル保険が向いています。
\ 月額700円でiPhoneとiPadなど3台まで /
スマホのトラブルで、いちばん心配なのは?
AppleCare+とモバイル保険どっちが合う?iPhoneかんたん診断
運営者:ハル
MNP図鑑 管理人/中学生と小学生の子を持つ父親
mineo、IIJmio、LINEモバイル、OCN モバイル ONEなど、格安SIMとポケットWiFiを合わせて10社以上を実際に契約してきました。乗り換えるたびに、申し込み画面で適用された条件、開通までにかかった日数、解約のときに請求されたものを記録しています。今のメイン回線は楽天モバイルで、自分の2回線に加えて両親・妹・子ども2人の申し込みにも立ち会いました。
同じ楽天モバイルでも、どこから申し込んだかで受け取れるものが変わります。つまずくのはプラン選びより、申し込み方を外したときです。だからこのサイトでは、プランの中身と同じくらい「どう申し込むか」を扱っています。
料金や制度は楽天モバイル公式サイトのほか、総務省 携帯電話ポータルサイト、消費者庁、国民生活センターなどの一次情報で確認しています。紹介料の有無で評価を変えることはしません。
モバイル保険はiPhoneでも入れる?17系も条件がそろえば対象
国内で売られた純正のiPhoneなら、条件がそろえばiPhone 17・17e・Proもモバイル保険に入れます。
入れるのは国内で買って1年たっていないiPhone
モバイル保険が見ているのは機種名ではなく、端末が登録の条件を満たすかどうかです。
| 条件 | 内容 |
| 販売された場所 | 日本国内で販売されたメーカー純正品 |
|---|---|
| 技適マーク | あること |
| メーカーの修理 | メーカーが修理対応を続けている端末 |
| 買ってからの期間 | 新規取得から1年未満 |
| 1年以上たった端末 | 有償補償サービス(AppleCare+などの有料の端末補償)に加入中で、補償を受けられる状態なら登録できる |
| 手に入れた方法 | 家族・知人・オークション・フリマ・個人売買で手に入れた端末は不可 |
技適マーク(日本で使ってよい無線機器であることを示すマーク)があることも、条件のひとつ。
公式に対象機種の一覧はなく、「iPhone 17eが対象」と名指しした文言も見当たりません。
一方で公式LPでは、iPhone 18 Proシリーズへの対応が案内されています。
17eやAirも、上の条件がそろえば登録の対象です。型番の一覧を探すより、自分のiPhoneが条件に合うかを確かめるほうが早道。
1年以上たったiPhoneでも、AppleCare+などの有償補償サービスに入っていて補償を受けられる状態なら登録できます。
申し込む時点で画面が割れているなど、すでに壊れている端末は登録できません。
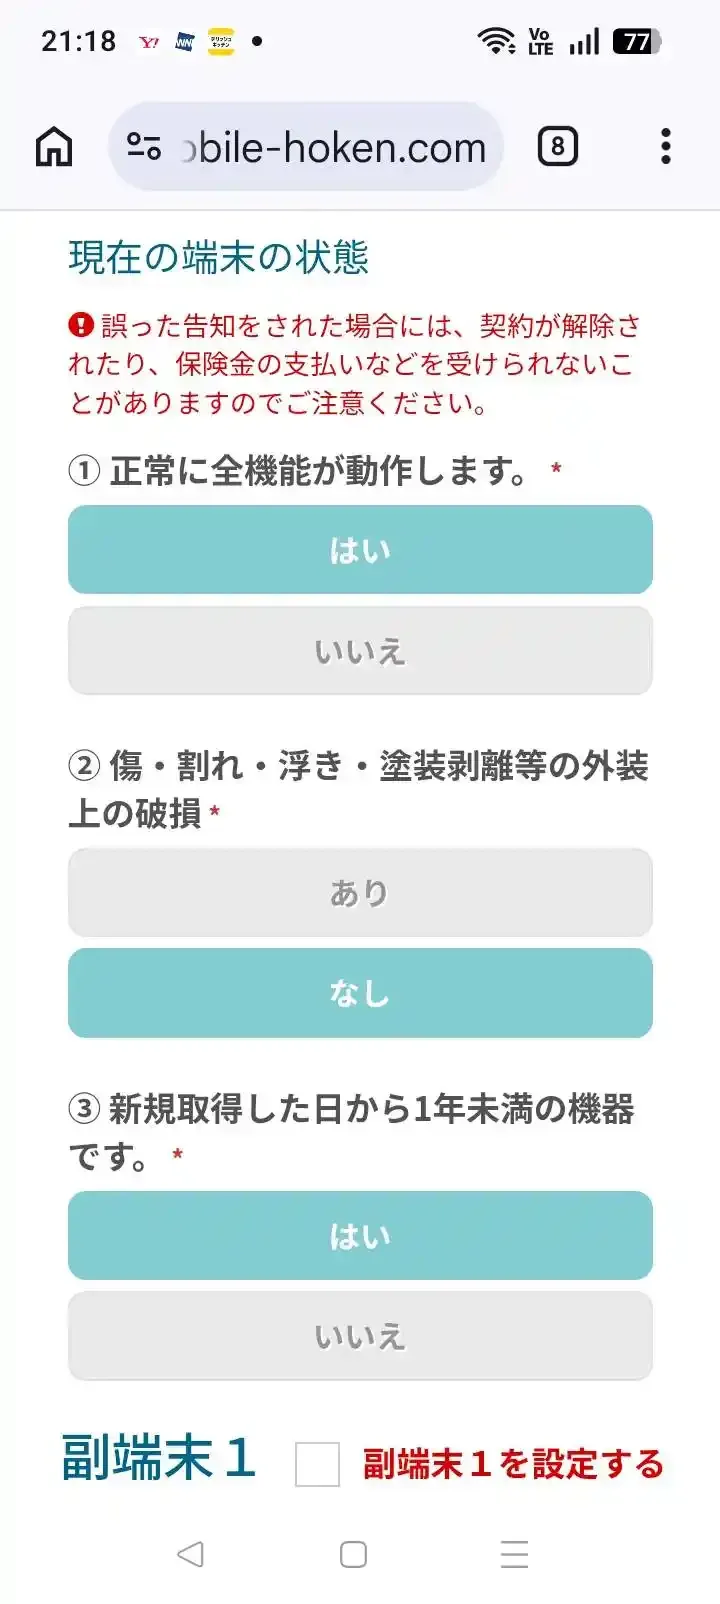
私が申し込んだときも、全機能が動くか・外装に破損がないか・新規取得から1年未満かの3つに答えました。
補償されるのは画面割れや盗難など5つの事故
モバイル保険が補償するのは、次の5つの事故です。
| 補償される事故 | iPhoneで当てはまる場面の例 |
| 外装破損・損壊 | 落として画面が割れた・動かなくなった |
|---|---|
| 水濡れ全損 | 水に濡れて修理できないほど壊れた |
| 故障 | 不具合で動かなくなった(購入から1年以内のメーカーの瑕疵は対象外) |
| 盗難 | 盗まれた |
補償の範囲は、表示装置(画面)やカメラ、操作ボタンなど、端末本体の機能に関わる修理です。
背面ガラスの割れは、公式の例示に個別の記載がありません。申し込む前に、モバイル保険の窓口で扱いを確かめておきましょう。
モバイル保険を引き受けるのは、少額短期保険(保険期間や保険金額に上限がある小さな保険)のさくら少額短期保険株式会社です。
1つの契約で3台まで入れる仕組みは、モバイル保険とはの記事で詳しく書いています。
紛失まで備えたい人はAppleCare+が合う
モバイル保険では、置き忘れや紛失は補償の対象外です。
あとから見つかった場合も含めて、なくしたあいだの損害は対象になりません。
使ううちに減っていくバッテリーの交換も、対象外の決まり。
| 起きたこと | モバイル保険 | AppleCare+ 盗難・紛失プラン |
| 紛失 | 対象外 | 1年間に2回まで |
|---|---|---|
| 盗難 | 補償の対象 | 1年間に2回まで |
| バッテリーの劣化 | 交換は対象外 | 容量80%未満で追加料金なしで交換 |
AppleCare+の紛失の保証は、「探す」(なくしたiPhoneの場所を調べる機能)が有効なことが条件。
紛失やバッテリー交換まで備えたい人には、AppleCare+のほうが合っています。
どちらが上という話ではなく、備えたい場面がどちらの補償に入るかの違いです。
iPadやApple Watchも守りたい人に向いている
モバイル保険が合うかどうかは、次の3つで決まります。
- 守りたい端末の台数
- AppleCare+の30日を過ぎたかどうか
- iPhoneのモデルがProかどうか
iPhoneのほかにiPadやApple Watch、AirPodsもある人は、3台まで1つの契約で登録できます。
AppleCare+の30日を過ぎた人も、買ってから1年未満のiPhoneならまだ申し込める期間。
| 当てはまる人 | 合う補償 |
| iPadやApple Watchもある | モバイル保険 |
|---|---|
| AppleCare+の30日を過ぎた | モバイル保険 |
| 紛失やバッテリー交換まで備えたい | AppleCare+ |
| Pro Maxの本体交換まで1回で備えたい | AppleCare+も候補 |
モバイル保険は、iPhoneとiPadやApple Watchをまとめて補償したい人に向いています。
主端末の上限はiPhone 17の本体交換の見積より大きく、修理のときの自己負担金もかからない点が決め手。
モバイル保険の保険料や登録できる端末は、こちらで確認できます。
\ iPhoneと一緒にiPadやAirPodsも登録できる /
iPhoneの修理代とモバイル保険の上限:Proの本体交換は超える
主端末の1回の見積で上限と並べると、画面割れはPro Maxでも上限内で、超えるのはProとPro Maxの本体交換だけです。
iPhone 17など7機種の修理代を並べた
AppleCare+に入っていないiPhoneを直すときは、Appleの「保証対象外の修理料金」がかかります。
下の表は、Appleのサポートページに出る保証対象外の見積額を7機種ぶん並べたものです。
Apple公式の見積額(2026年10月2日時点・税込)は、次のとおり。
| モデル | 画面の損傷 | 背面ガラスの損傷 | 画面および背面ガラス | 背面カメラの損傷 | バッテリー修理 | その他の損傷(本体交換) |
| iPhone 17e | 41,800円 | 27,800円 | 57,600円 | 23,800円 | 17,200円 | 96,800円 |
|---|---|---|---|---|---|---|
| iPhone 17 | 57,800円 | 27,800円 | 72,600円 | 27,800円 | 17,200円 | 119,800円 |
| iPhone Air | 57,800円 | 27,800円 | 72,600円 | 27,800円 | 21,000円 | 141,800円 |
| iPhone 17 Pro | 57,800円 | 27,800円 | 72,600円 | 43,800円 | 21,000円 | 151,800円 |
| iPhone 17 Pro Max | 64,800円 | 27,800円 | 80,600円 | 43,800円 | 21,000円 | 160,800円 |
| iPhone 18 Pro | 57,800円 | 27,800円 | 72,600円 | 43,800円 | 22,800円 | 151,800円 |
| iPhone 18 Pro Max | 64,800円 | 27,800円 | 80,600円 | 43,800円 | 22,800円 | 160,800円 |
表の「その他の損傷」は、直す代わりに本体ごと取り替える有償交換修理(本体交換)の見積です。
なお、正規サービスプロバイダやキャリアショップで直すと、料金はこの表と同じとは限りません。
画面割れなら17もPro Maxも上限に収まる
主端末(メインで守る1台)の修理の上限と、画面まわりの見積を並べました。
| 修理の内容 | Apple公式の見積(7機種) | 主端末の上限との関係 |
| 画面の損傷 | 41,800〜64,800円 | 上限内 |
|---|---|---|
| 背面ガラスの損傷 | 27,800円 | 上限内 |
| 画面および背面ガラス | 57,600〜80,600円 | 上限内 |
| 背面カメラの損傷 | 23,800〜43,800円 | 上限内 |
画面割れや背面カメラの修理は、Pro Maxでも1回の見積が上限内。
つまり、iPhone 17や17eの人は、画面割れ1回で上限を使い切ることはありません。
モバイル保険は、画面を割りやすい人が自己負担金なしで備えられる点に強みがあります。支払額を決めるのは、修理報告書などをもとにした審査です。
モバイル保険の主端末に登録しておけば、画面と背面ガラスを両方直しても上限の内側に収まる計算。
ただし、背面ガラスの割れが補償の対象になるかは公式に個別の記載がないので、申し込む前に窓口で確認しておきましょう。
保険料や申し込み画面は、下のボタンから確認できます。
\ 修理のときの自己負担金なし /
ProとPro Maxの本体交換は1回で上限を超える
Pro Maxを本体ごと交換したら、足りるんですか?
モバイル保険の公式FAQでは、修理できる場合の上限に有償交換修理を含むと書かれています。
Appleの本体交換もこの枠で扱われると読めますが、公式がAppleの名前を挙げているわけではありません。
| モデル | 本体交換の見積 | 主端末の上限との差(計算値) |
| iPhone 17e | 96,800円 | 上限内 |
|---|---|---|
| iPhone 17 | 119,800円 | 上限内 |
| iPhone Air | 141,800円 | 上限内 |
| iPhone 17 Pro | 151,800円 | 1,800円超える |
| iPhone 17 Pro Max | 160,800円 | 10,800円超える |
| iPhone 18 Pro | 151,800円 | 1,800円超える |
| iPhone 18 Pro Max | 160,800円 | 10,800円超える |
超えた分は自分で払うことになり、ProとPro Maxは1回の本体交換で上限を使い切る計算です。
ハルPro Maxの本体交換は、1回で上限を超えます。画面割れが中心の人は気にしすぎなくて大丈夫です。
Proを本体ごと替えるときが要注意なんですね。
本体交換まで1回で備えたいPro Maxの人は、サービス料で交換できるAppleCare+も候補です。
上限は1年の合計:続けて壊すと残りが減る
モバイル保険の上限は、主端末と副端末、修理できる場合とできない場合をすべて合わせた1年の合計です。
上限を数える1年の区切りを保険年度といい、契約更新日(上限が元に戻る日)が来るとリセットされます。
| 同じ年に直した例(iPhone 17) | Apple公式の見積の合計 | 主端末の上限との関係 |
| 画面と背面ガラスを別々に直した例(57,800円+27,800円) | 85,600円 | 上限内 |
|---|---|---|
| 本体交換+画面 | 177,600円 | 上限を超える |
1回の画面割れなら余裕があっても、同じ年に本体交換が重なると上限の残りが足りなくなることがあります。
なお、上限の範囲なら請求の回数に決まりはありません。
盗難や修理不能のときは上限が別に決まっている
修理できないほど壊れたときと盗難のときは、1年の合計とは別に1回ごとの上限があります。
| 起きたこと | 主端末 | 副端末 |
| 修理不能 | 1回37,500円まで | 1回11,250円まで |
|---|---|---|
| 盗難 | 1回37,500円まで | 1回11,250円まで |
iPhoneの本体価格と比べると、盗難のときの上限は小さめです。
盗難の備えを重視する人は、交換のたびにサービス料がかかるAppleCare+ 盗難・紛失プランも見ておきましょう。
iPhoneを守る範囲はAppleCare+とモバイル保険で違う
1台を手厚く守るのがAppleCare+、台数と毎月の負担で守るのがモバイル保険という違いです。
ドコモでiPhoneを買った人は、ドコモのスマホ保険とモバイル保険の違いもあわせて見ると選びやすくなります。
今のAppleCare+は盗難・紛失プランだけ
Apple Storeで今選べるiPhone向けのプランは、AppleCare+ 盗難・紛失プランだけです。
払い方は月払いか年払いで、どちらも解約しない限り自動で更新されます。
2026年7月22日にAppleは、全Apple製品に月払いと1年間のプランを設けると発表しました。
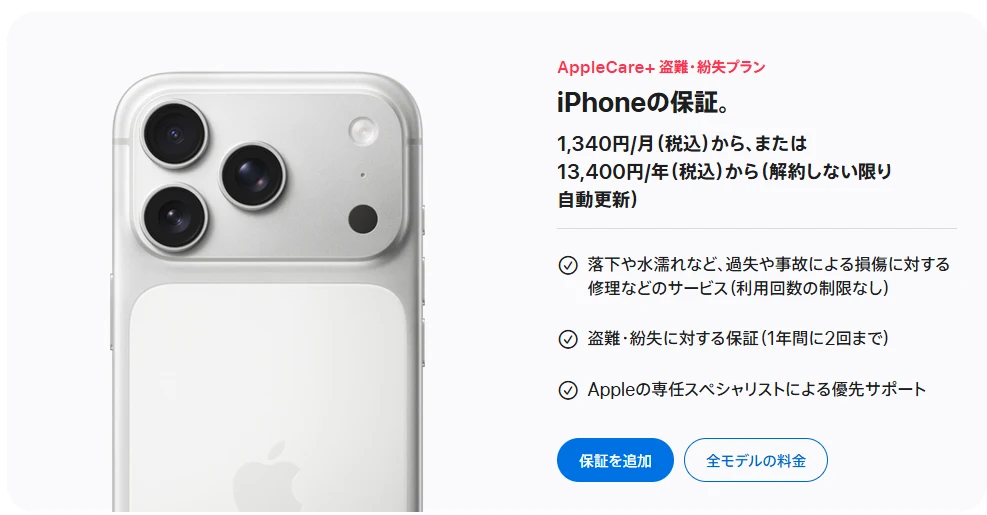
| 項目 | 内容 |
| 過失や事故による損傷の修理 | 利用回数の制限なし |
|---|---|
| 盗難・紛失に対する保証 | 1年間に2回まで |
| エクスプレス交換サービス | あり |
| 優先サポート | 専任スペシャリストが対応 |
| 加入の期限 | 購入時または購入後30日以内 |
楽天モバイルでiPhoneを買う人は、購入時だけ入れる楽天モバイルの保証も選択肢です。
AppleCare+との違いを8つの項目で並べた
iPhoneを守るうえで差が出る8つの項目を、AppleCare+とモバイル保険で並べました。
| 項目 | AppleCare+ 盗難・紛失プラン | モバイル保険 |
| 毎月の負担と払い方 | 機種ごとの月払いか年払い | 月額700円(非課税) 月払いのみ |
|---|---|---|
| 守れる台数 | 加入したiPhone 1台 | 主端末1台+副端末2台の3台まで |
| 修理のときの負担 | サービス料 画面・背面ガラス3,700円 その他12,900円 |
自己負担金なし (いったん立て替え) |
| 修理の上限 | 利用回数の制限なし | 1年の合計150,000円まで |
| 盗難 | 1年間に2回まで (サービス料12,900円) |
補償の対象 (主端末は1回37,500円まで) |
| 紛失 | 1年間に2回まで | 対象外 |
| バッテリー | 80%未満で追加料金なしで交換 | 劣化による交換は対象外 |
| 入れる期限 | 購入後30日以内 | 新規取得から1年未満 |
この表で答えが分かれるのは、紛失とバッテリーを補償に入れたいかどうかです。
どちらにもこだわらない人は、iPadなどもまとめられるモバイル保険を選ぶと、補償が1つの契約に収まります。
払うお金は毎月の分と修理のときの分で見る
お金の負担は、毎月の保険料と、壊れたときに払う分の2つに分けて見ると比べやすくなります。
iPhone 17と17eを例に、Apple公式の料金で12か月と24か月の負担を計算しました。
| 項目 | AppleCare+(iPhone 17) | AppleCare+(iPhone 17e) | モバイル保険 |
| 12か月 | 年払い15,400円 月払い18,480円 |
年払い13,400円 月払い16,080円 |
8,400円 |
|---|---|---|---|
| 24か月 | 年払い30,800円 月払い36,960円 |
年払い26,800円 月払い32,160円 |
16,800円 |
| 画面の修理1回 | サービス料3,700円 | サービス料3,700円 | 自己負担金なし(上限内) |
| 本体交換1回 | サービス料12,900円 | サービス料12,900円 | 自己負担金なし(上限内) |
毎月の負担はモバイル保険のほうが軽く、iPadなども同じ契約に入れれば1台あたりではさらにお得な計算です。
反対にAppleCare+は、修理のたびにサービス料がかかる代わりに回数の制限なく直せます。
AppleCare+とモバイル保険は両方入ることもできる
AppleCare+のような有償補償サービスとの併用について、公式の書き方は次のとおりです。
またメーカーや通信キャリアの提供する有償補償サービスを利用して追加の費用が発生する場合もご利用いただけます。
AppleCare+を使ったときにかかる追加の費用にも、モバイル保険を利用できるという案内です。
ただし両方に入れば、毎月の支払いは2つ分。
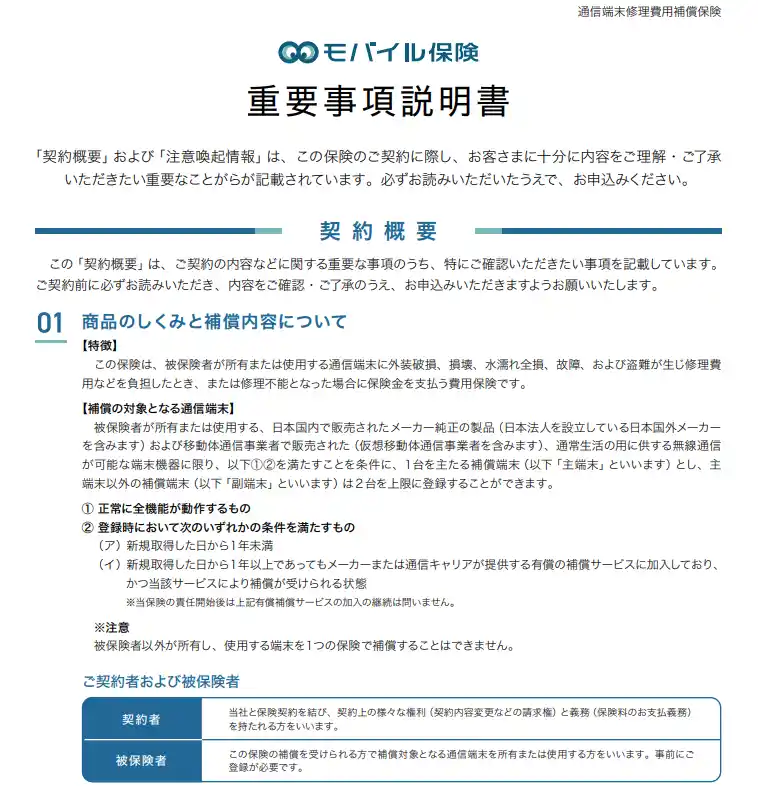
重要事項説明書には、同じような補償が重なると保険金が減る場合があるという注意も載っています(例は火災保険の特約など)。
迷う人は、片方に絞るほうが分かりやすい選び方。紛失に備えたい人はAppleCare+、台数をまとめたい人はモバイル保険です。
AppleCare+からモバイル保険に切り替える人は、解約の順番に気をつけましょう。
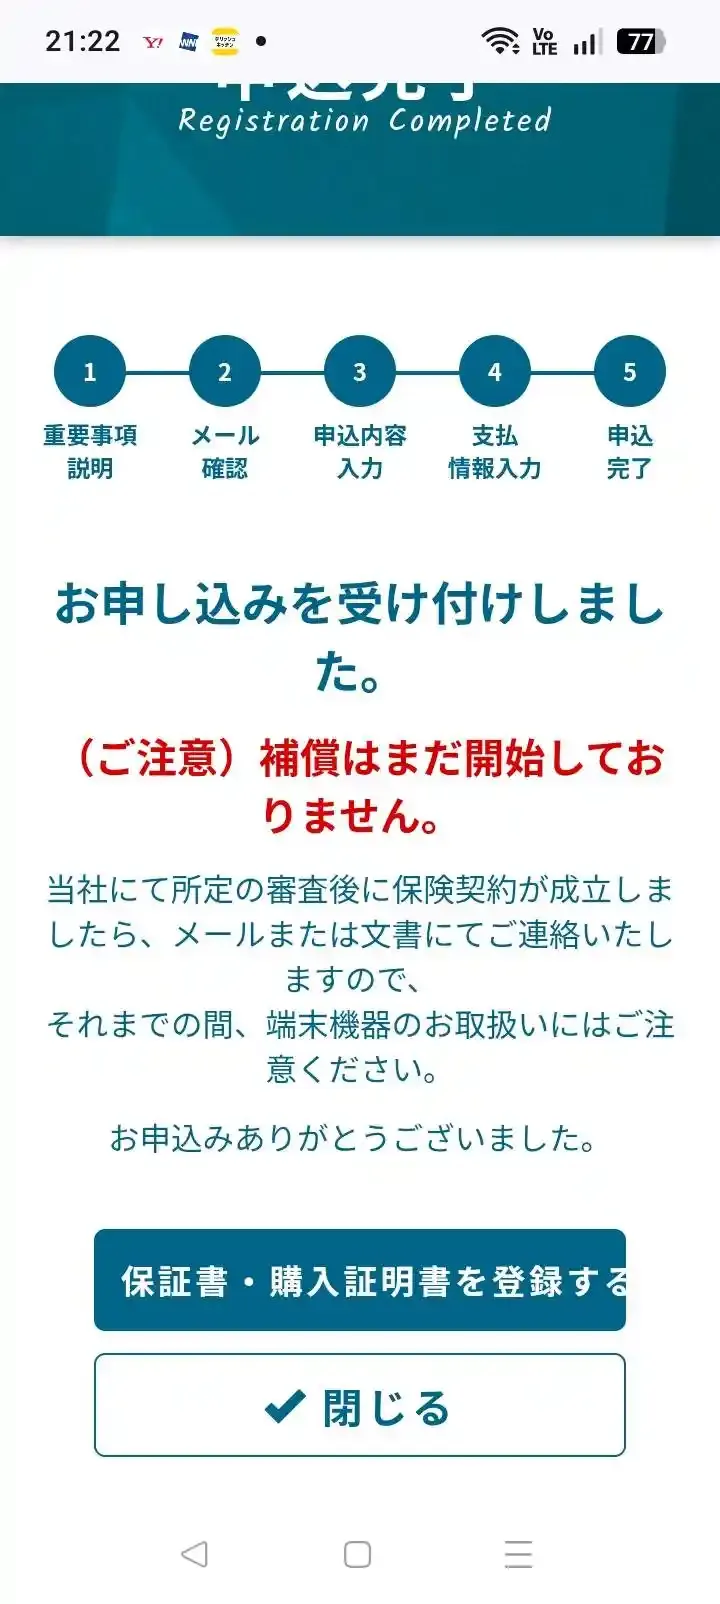
私が申し込んだときも、申込完了の画面には「補償はまだ開始していません」と出ていました。
AppleCare+の解約は、契約成立の連絡が届いてからにします。
1年目のiPhoneはAppleの保証とモバイル保険で役目が分かれる
買って1年目の不具合はAppleの保証で直し、落とした・濡らした事故はモバイル保険で備える、という役目の分け方です。
1年目の不具合はAppleの保証で直す:保険の対象外
iPhoneに最初から付いているのが、買った日から1年間のApple製品1年限定保証です。
Apple は、元のパッケージに含まれる Apple 純正のハードウェア製品および Apple 純正のアクセサリ (以下、「Apple 製品」といいます) について、エンドユーザである購入者が最初の販売店で購入した日から 1 年間 (以下、「保証期間」といいます)、Apple 発行のガイドラインに従った通常使用時における材質および製造上の瑕疵に対し、保証をします。
対象は、材質・製造上の瑕疵(作りや部品にもともとあった不具合)に限られます。
事故による損傷や、バッテリーなどの消耗部品は、この保証では直せません。
モバイル保険のほうも、購入から1年以内のメーカーの瑕疵による故障を免責事由(保険金が支払われない場合)にしています。
| 1年目に起きたこと | 使う保証・補償 |
| 製造上の不具合 | Apple製品1年限定保証 |
|---|---|
| 落として画面が割れた | モバイル保険・AppleCare+ |
| 水に濡れて全損した | モバイル保険(水濡れ全損)・AppleCare+ |
| バッテリーの劣化 | AppleCare+(80%未満で交換) |
そのため、1年目の不具合は保険を使う前にまずAppleへ相談しましょう。
落とした・濡らした事故は1年目でも保険の出番
防水のiPhoneなら、水没しても保証で直せますよね?
iPhone 17・17e・Airや18 Proは、IP68等級(水やほこりへの強さを表す規格)に適合しています。
ただ、Appleの無償の1年限定保証では、防水のiPhoneでも水没は対象外。
液体による損傷は保証の対象になりません。
耐水性能はずっと続くものではないと、Apple自身も注記しています。
一方で落下や水濡れ全損は、モバイル保険の補償事由(保険金が支払われる事故)です。
ハル防水でも、水没はAppleの無償保証では直せません。濡らした事故は保険で備えましょう。
防水でも、濡らした事故は保険で考えるんですね。
なお、提携修理店のキャッシュレス修理は、水濡れ修理を受け付けていません(デメリット3)。
AppleCare+の30日を過ぎてもモバイル保険には入れる
AppleCare+は、iPhoneを買った日から30日以内でないと申し込めません。
AppleCare+は、保証の対象となる製品の購入日から30日以内に購入する必要があります。
モバイル保険は、AppleCare+の30日を過ぎても、買ってから1年未満なら申し込める点に強みがあります。
ただし壊れてからでは入れず、申し込むときに全機能が正常に動くことが条件。
付け忘れに気づいた日が、モバイル保険を申し込むタイミングです。1年を過ぎると、有償補償サービスに入っていて補償を受けられる状態でない限り登録できません。
審査で承諾されれば申込日の翌日から補償が始まるので、壊れる前の今が申し込みどきです。
保険料や申し込みの画面は、下のボタンから確認できます。
\ 買ってから1年未満のiPhoneなら申し込める /
モバイル保険にiPhoneを2台入れるなら1台は主端末に置く
iPhoneを2台入れるときは、上限の大きい主端末に毎日使う1台を置きましょう。
上限の大きい主端末にiPhoneを置く
モバイル保険には、主端末1台と副端末(追加で登録できる端末)2台の、合わせて3台まで登録できます。
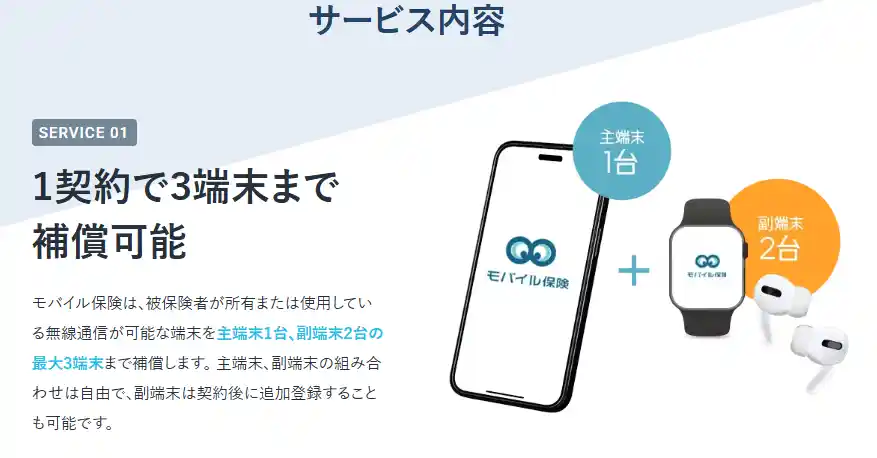
主端末と副端末の組み合わせは自由で、iPhoneを2台入れることもできます。
| 登録先 | 修理できるときの上限 | 修理不能・盗難の上限 |
| 主端末(1台) | 1年の合計150,000円まで | 1回37,500円まで |
|---|---|---|
| 副端末(2台) | 2台の合計で45,000円まで | 1回11,250円まで |
ただ、上限は主端末のほうが大きく、副端末は2台の合計で枠を分け合う仕組み。
画面や本体の修理代が高いiPhoneほど、主端末に置くと上限の余裕が残ります。
主端末から副端末へは移せますが、副端末から主端末へは変えられません。
副端末の上限はiPhone 17の画面代より小さい
私も中古のiPhone 12をイオシスで2回買っていて、iPhoneが複数ある状況は身近な話。
2台目のiPhoneを副端末に入れるとき、気をつけたいのは副端末の上限の小ささです。
| モデル | 画面の損傷の見積 | 副端末の枠(2台合計45,000円)との差 |
| iPhone 17e | 41,800円 | 収まる |
|---|---|---|
| iPhone 17・Air・17 Pro・18 Pro | 57,800円 | 12,800円超える |
| iPhone 17 Pro Max・18 Pro Max | 64,800円 | 19,800円超える |
つまり、17e以外のiPhoneは副端末に入れると画面を1回直すだけで枠を超える計算です。
2台目のiPhoneは、画面割れの一部を補う枠と考えておくと、あとで慌てません。
iPadやAirPodsも同じ契約に入れられる
iPadやApple Watch、AirPodsのようなWi-FiやBluetoothの機器も、副端末に登録できます。
条件はiPhoneと同じで、国内で販売されたメーカー純正の機器であり、メーカーが修理対応を続けていること。
 ハル
私はiPadとパソコンを、iPhoneのテザリングで毎日使っています。壊れて困るのはiPhoneだけではありません。
モバイル保険なら端末ごとに補償へ入る手間が省け、毎月の支払いも1つの契約にまとまる仕組み。
iPhoneと一緒にiPadやAirPodsも守りたい人には、モバイル保険が合っています。
\ iPadやAirPodsも同じ契約で /
副端末を足した日から30日は補償を待つ
契約のあとにはじめて副端末を追加登録したときは、登録日から30日間は補償されません。
この30日は待機期間(補償が始まるまでの期間)と呼ばれ、副端末だけの決まりです。
副端末にする機器は、届いたらその週のうちに登録しておきたいところ。待機の30日は登録した日から数え、壊れたあとでは登録そのものができません。
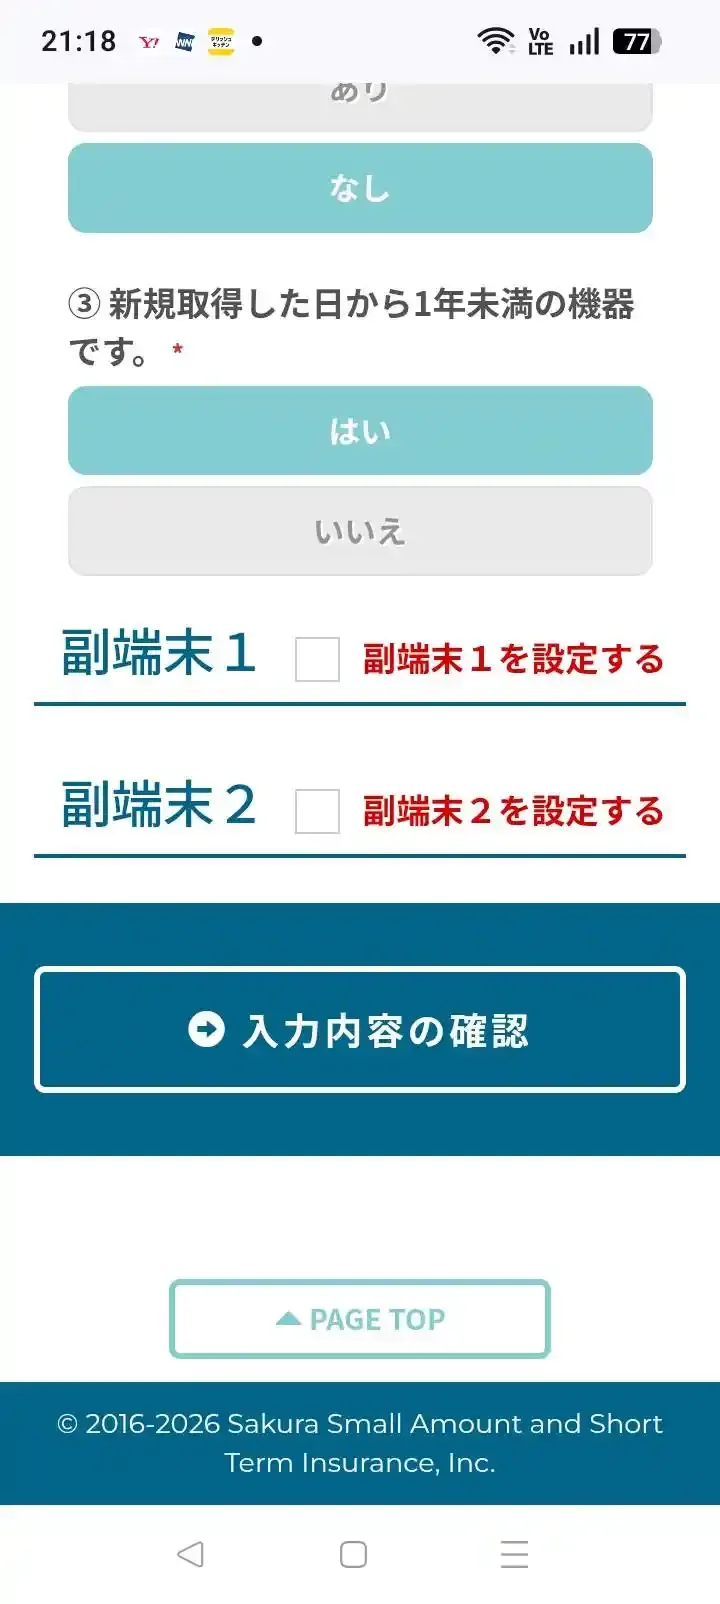
私は申し込みのとき副端末を登録せず、主端末だけで始めました。
副端末の追加は、マイページから手続きできます。
iPhoneの機種変更や本体交換のあとはモバイル保険の登録を直す
機種変更や本体交換をしたあとも、マイページで登録端末を変えれば補償は続きます。
17から18 Proに替えたらマイページで端末を変える
iPhone 17から18 Proへ機種変更しても、モバイル保険はそのまま続けられます。
ただし、マイページでの補償対象端末の変更は欠かせない手続き。
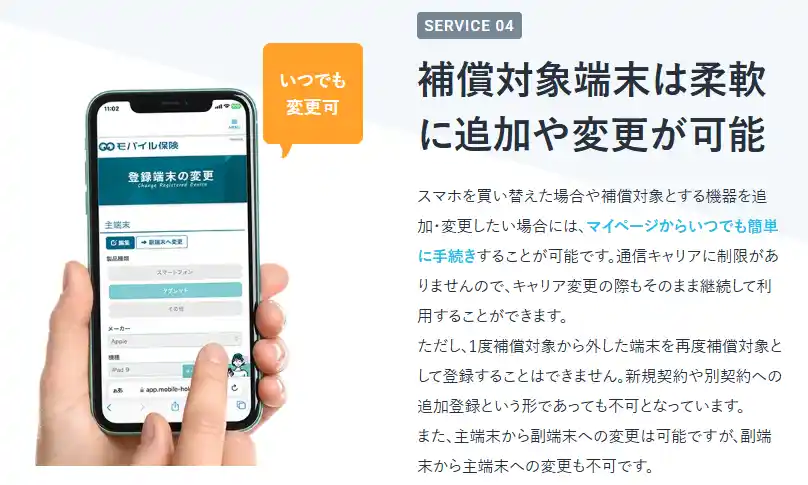
手続きをしないままだと、保険金が支払われないことがあるので注意しましょう。
機種変更の代金そのものは補償されません。公式FAQも、モバイル保険は事故が起きた端末の修理費用を補償する保険だと案内しています。
申し込みや端末変更の画面の進め方は、モバイル保険の入り方の記事で手順をまとめました。
前のiPhoneも使うなら副端末に移せる
機種変更のあとも前のiPhoneを使い続ける人は、主端末から副端末へ登録を変えると補償を続けられます。
| 前のiPhoneの扱い | 登録の変え方 |
| サブ機として使い続ける | 主端末から副端末へ移す |
|---|---|
| 使わなくなる | 主端末を新しいiPhoneに変える |
副端末から主端末へは戻せないので、移す前に今後の使い方を決めておきましょう。
また、一度削除した端末は再登録できない決まりです。
本体交換もモバイル保険では修理の扱い
Appleの修理では、見積の「その他の損傷」のように本体ごと交換になる場合も。
メーカー公式修理価格にて、同品番商品または後継品番商品へ交換修理が行われた場合は、修理の扱いとなります。
公式の書き方にAppleの名前はないものの、Appleの本体交換もこれに当たると読める内容。
後継品番(同じ機種の新しい型番)への交換も含めて、本体交換は修理として扱われるという意味です。
交換後は端末が変わるため、マイページで登録端末の情報を変える手続きがいります。
MNPで乗り換えても同じiPhoneならそのまま続く
MNP(電話番号をそのまま他社へ移す乗り換え)で携帯会社を替えても、使うiPhoneが同じなら手続きはいりません。
| 乗り換えのしかた | モバイル保険の手続き |
| 同じiPhoneのまま携帯会社だけ替える | いらない |
|---|---|
| 乗り換えと同時に新しいiPhoneに替える | マイページで端末を変える |
| メールアドレスが変わる | 手続きがいる |
| 保険料をキャリア決済で払っている | 手続きがいる |
モバイル保険は使う通信キャリアを問わないので、携帯会社を替えても契約はそのまま続きます。
楽天モバイルへ移る人も、同じiPhoneのままでメールアドレスも変わらず、保険料をキャリア決済で払っていなければ、楽天モバイルのMNP転入が終わったあとに保険のほうで追加の作業はありません。
楽天モバイルの乗り換えと機種変更を同時に申し込む人は、新しいiPhoneを受け取った日に登録端末を変えておきましょう。
iPhoneで使う前に知りたいモバイル保険のデメリット4つ
4つとも、iPhoneを修理に出す場面で効いてくる決まりで、先に知っておけば困りません。
デメリット1. 修理代はいったん自分で立て替える
モバイル保険は、修理代をいったん自分で払い、あとから保険金を請求する仕組みです。
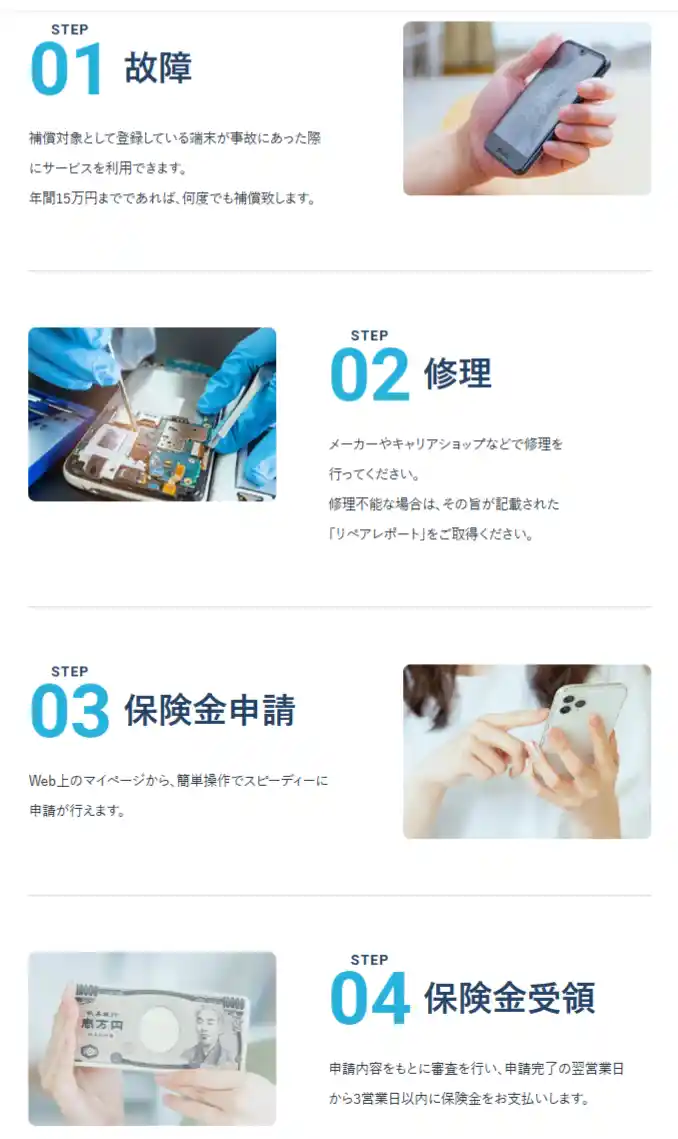
- 壊れたままのiPhoneを、端末全体が入るように撮影
- Apple Storeなどで修理し、修理報告書と領収書をもらう
- マイページで写真と書類を出して請求
- 審査が終わると指定の口座へ入金
修理報告書(リペアレポート)は、故障と修理の内容を修理店が書いた書類のこと。
支払いは、必要書類が届いた日の翌日から数えて最短3営業日以内で、審査で確認事項が出たときはこれより遅れます。
なお、ガラスフィルムの交換やすり傷の補修は、補償の対象になりません。
デメリット2. 修理の出し先はAppleなど正規の窓口
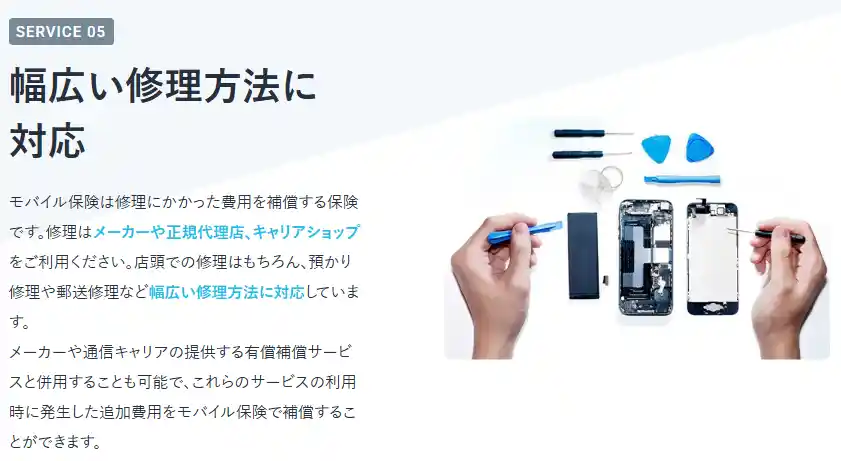
モバイル保険では、修理の出し先がメーカーや正規の窓口に決まっています。
弊社では携帯電話の修理について
メーカーまたは正規代理店、キャリアショップ(メーカー修理の取次含む)での修理をお願いしております。
iPhoneは、Apple StoreやApple正規サービスプロバイダ(Appleが認めた修理店)が当てはまります。
公式の申込書類の例には、Apple Storeで修理したときのGenius Bar 修理確認書も載っています。
ただ、保険金請求の修理報告書としてそのまま使えるかは、公式に書かれていません。
修理に出す前に、モバイル保険の窓口へ確かめておくと安心です。
正規の窓口以外で直すと、電波法などの法令に触れるおそれがあると公式は案内しています。街の修理店を選ぶ前に、Appleの「修理」ページで正規の窓口を探しておきましょう。
デメリット3. 水没はキャッシュレス修理を使えない
提携修理店のキャッシュレスリペア(修理代を立て替えずに直せる仕組み)は、iPhoneも対象です。
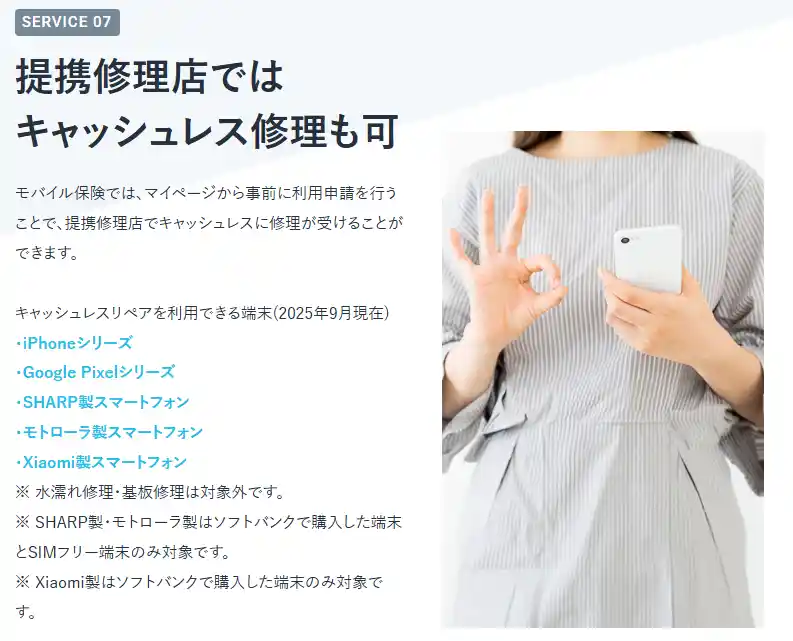
提携先は全国約100店舗のiCracked Storeで、郵送での修理も受け付けています。
ただし水濡れ修理と基板修理は、キャッシュレスリペアの対象外。
使うときは、マイページから事前の申し込みが必要です。
水没したiPhoneは、正規の窓口で直して立て替え、あとから請求します。対象の機種や修理箇所は変わることがあるので、マイページで今の対象を確かめておきましょう。
デメリット4. バッテリーの交換は補償に入らない
バッテリーが弱ってきたら、保険で替えられますか?
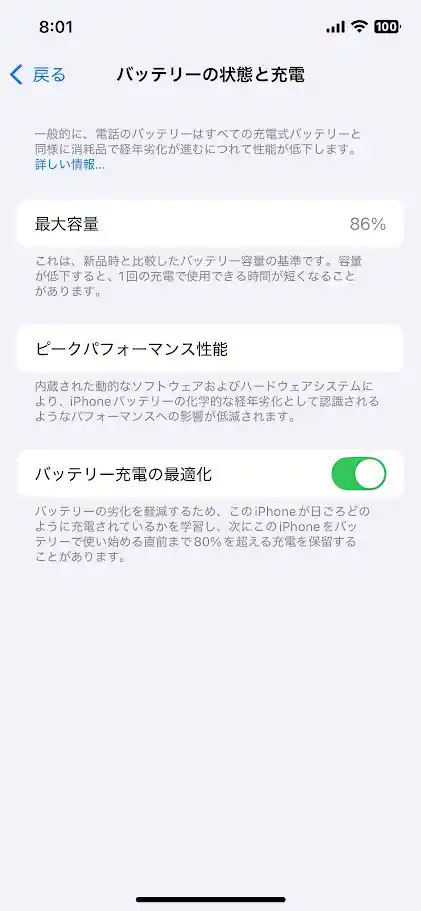
経年劣化(使い続けるうちに自然に傷んでいくこと)や消耗によるバッテリー交換は、免責事由に入っています。
 ハル
保険では替えられません。私のiPhoneも、容量は86%まで下がっていました。
劣化の交換は、保険の外なんですね。
AppleCare+なら、容量が本来の80%未満になったバッテリーを追加料金なしで交換できます。
| バッテリーの扱い | 内容 |
| モバイル保険 | 劣化・消耗による交換は対象外 |
|---|---|
| AppleCare+ | 容量80%未満で追加料金なしで交換 |
| Apple製品1年限定保証 | バッテリーなどの消耗部品は対象外 |
バッテリー交換が目当ての人はAppleCare+、画面割れや水濡れに備えたい人はモバイル保険と分けて考えれば迷いません。
iPhone以外も含めたモバイル保険の声は、モバイル保険の評判の記事で6つの不満に分けて整理しました。
この4つが気にならない人は、モバイル保険でiPhoneの修理代に備えられます。
iPhoneのモバイル保険でよくある質問10個
iPhoneの機種や修理先ごとに迷いやすい点を、10問にまとめました。
iPhone 17eもモバイル保険に入れる?
公式に機種の一覧はなく、17eを名指しした記載も見当たりません。国内で販売された純正品で、買ってから1年未満などの条件がそろえば登録の対象です。条件は入れるのは国内で買って1年たっていないiPhoneにまとめました。
iPhone 17 Proの本体交換はモバイル保険でどこまで補償される?
公式FAQでは、修理できる場合の上限に有償交換修理を含むとされています。Apple公式の見積と上限から計算すると、17 Proの本体交換は1回で上限を少し超える計算。差はProとPro Maxの本体交換は1回で上限を超えるの表で確かめられます。
Apple Storeで直したiPhoneもモバイル保険で請求できる?
Apple Storeは、モバイル保険が求めるメーカーの修理窓口のひとつです。申込書類の例にGenius Bar 修理確認書が載っていますが、請求の書類として使えるかは窓口で確かめておきましょう。修理先の決まりはデメリット2. 修理の出し先はAppleなど正規の窓口で解説しています。
iPhoneのバッテリー交換はモバイル保険の対象になる?
経年劣化や消耗によるバッテリー交換は、対象になりません。AppleCare+には、容量が80%未満になったバッテリーを交換できる仕組みがあります。違いはデメリット4. バッテリーの交換は補償に入らないの表のとおりです。
iPhoneをなくしたらモバイル保険は使える?
使えません。置き忘れや紛失は対象外で、盗難は補償の対象に入っています。紛失への備え方は紛失まで備えたい人はAppleCare+が合うで比べました。
AppleCare+を付け忘れたiPhoneでもモバイル保険に入れる?
入れます。買ってから1年未満で、申し込むときに全機能が正常に動いていることが条件です。AppleCare+との期限の違いはAppleCare+の30日を過ぎてもモバイル保険には入れるのとおり。
AppleCare+に入ったままモバイル保険にも入れる?
入れます。有償補償サービスとの併用は、公式サイトにも書かれている使い方です。毎月の支払いが2つになるため、AppleCare+とモバイル保険は両方入ることもできるで注意点を確かめておきましょう。
モバイル保険にiPhoneを2台登録できる?
登録できます。1台を主端末、もう1台を副端末にすれば、2台ともiPhoneでも構いません。副端末の上限の小ささは副端末の上限はiPhone 17の画面代より小さいで計算しました。
iPhoneを機種変更したらモバイル保険はどうなる?
契約はそのまま続き、マイページで補償対象端末を新しいiPhoneに変えます。前のiPhoneを使い続ける人は、副端末へ移せば補償が残る仕組み。手続きは17から18 Proに替えたらマイページで端末を変えるで解説しています。
買って1年以上たったiPhoneもモバイル保険に入れる?
登録するときにAppleCare+などの有償補償サービスに入っていて補償を受けられる状態なら、1年以上たったiPhoneも登録の対象です。切り替える人は、モバイル保険の契約成立の連絡を確かめてから今の補償を解約する順番を守りましょう。登録の条件は入れるのは国内で買って1年たっていないiPhoneの表で確かめられます。
まとめ:iPhoneが壊れる前にモバイル保険で修理代に備えよう
iPhone 17系は画面の修理代だけでも重く、何も付けないままはお金の面で分が悪い状態です。
iPadもある人や、AppleCare+の30日を過ぎた人は、モバイル保険で3台まとめて備えましょう。
- 入れるiPhone:国内で買って1年未満の純正品なら17系も対象
- 修理代と上限:画面割れはPro Maxまで上限内、ProとPro Maxの本体交換は超過
- AppleCare+との違い:紛失とバッテリーまで備えたい人はAppleCare+
- 1年目の役目:不具合はAppleの保証、事故は保険
- 迷ったら、3台まで1つの契約で登録でき、機種変更をしても続くモバイル保険
紛失やバッテリー交換を重視する人は、AppleCare+を選べば十分です。
自分のiPhoneが上限に収まるかで決めればいいんですね。
ハル修理代は、壊れてから調べると焦るものです。条件が合う人は、壊れる前に申し込んでおきましょう。
申し込みで使うのは、クレジットカードとiPhoneの写真、購入証明書など。
壊れたiPhoneは登録できないので、申し込みはiPhoneが無事なうちに済ませておきましょう。
モバイル保険の保険料と登録の条件は、こちらで確認できます。
\ iPhoneもiPadもまとめて1つの契約に /